自動車整備M&Aを考える工場オーナーのための実務ガイド
自動車整備M&Aは、工場の株式や事業を次の経営者へ引き継ぐ選択肢です。売却価格に加えて、整備士と検査員の体制、認証・指定の手続、顧客の入庫、設備の更新を一つの計画にまとめる必要があります。本記事では公表事例を読み解き、オーナーが価格と承継条件を判断するための材料を整理します。
オーナーが退任した翌月も、受付が予約を受け、整備士が作業し、検査員が検査を行い、代金を回収できるでしょうか。買い手が確認するのは、この業務の連続性です。立地や設備の良さだけでなく、誰がどの仕事を引き受けるかを説明できれば、引継ぎの負担と必要な投資を具体的に話し合えます。
検討の順序は、譲渡範囲の確定、継続できる収益の把握、人員と設備の確認、条件の比較、実行後の運営準備です。評価倍率だけを先に決めると、土地やリース、必要運転資金の扱いが曖昧になります。事業価値、株式価値、手取りを区別し、同じ前提で複数の条件を比べることが大切です。
情報の基準日は2026年9月24日です。事例の公表事実、数値の仮定、M&Aアドバイザーの立場からの分析を分けて記載します。評価モデルの倍率は価格計算の仕組みを説明するための設定で、業界の成約相場を表すものではありません。個別工場の条件は、資料と現場を照合して確認します。
整備業界の動向:入庫台数と引き受けられる仕事
整備工場の承継を考えるとき、業界の売上増加と自社の収益の継続性は別々に確認します。以下では公表統計と制度を示したうえで、売却準備で見るべき資料を本稿の見解として整理します。買い手に伝える中心は、工場の大きさより、どの車両のどの仕事を、誰が安定して完了できるかです。
自動車整備M&Aで読む業界統計:売上と利益の違い
日本自動車整備振興会連合会の令和7年度調査では、総整備売上高は6兆6,592億円で、前年度比6.4%増でした。調査時点は2025年6月末ですが、売上は2024年7月から2025年6月までに決算を終えた実績です。2026年の足元の業績を直接示す数字ではありません。[出典:実態調査の対象期間と売上]
売上等は、各自動車整備振興会の会員事業場の2割を対象とする抽出調査から全体を推計しています。有効回答率は40%です。全国の集計値を、自社の平均的な成長率として事業計画へ置かないことが大切です。部品代の上昇で請求額が増えた場合と、作業件数や工賃が増えた場合では、必要な仕入資金や人員への影響が違います。
売却説明資料では、車検整備、定期点検、故障修理、事故修理、用品取付などの内訳を自社の帳簿から示します。同じ顧客の複数作業を重複して入庫台数へ数えないルールも必要です。前年との違いを件数、単価、部品、外注に分けると、買い手が継続できる増収を判断しやすくなります。
自動車整備M&Aでは、工場数と法人の数を分けて市場を見る
国土交通省の「数字でみる自動車2026」では、2025年度末、すなわち2026年3月末の認証工場は92,261、指定工場は29,788です。指定工場は認証工場のうち一定の条件を満たす工場であり、両者を足して全国の工場数にすることはできません。[出典:整備工場数と定義]
この数字は事業場の規模を捉えるもので、売却可能な独立企業の数ではありません。一社が複数の事業場を運営する場合も、車両販売等を兼業する場合もあります。近隣の工場が減ったことだけから、残った工場へ同じ仕事が移ると見込むのも早計です。
商圏を説明するときは、競合の看板数に加え、受入車種、営業時間、代車、引取納車、急な故障への対応を並べます。隣接工場が受け切れない仕事でも、自社の人員や設備が対応できなければ売上にはつながりません。地域の需要と自社の受入能力を結び付けた説明が必要です。
自動車整備M&Aの人員評価:人数と担当の組み合わせ
国土交通省が掲載する2025年6月末の実態調査では、認証事業場のうち整備要員2~3人の区分が55.0%を占めます。これは正社員だけの人数や会社全体の人数を表す表ではありません。少人数の事業場が多いことと、個々の工場で直ちに人手不足が起きていることも区別します。[出典:整備要員数別の事業場割合]
少人数の工場で確認したいのは、受付、診断、作業、検査、部品発注を誰が兼ねているかです。オーナーが現場を離れると、一人分の作業時間だけでなく、追加整備の説明や外注先との調整まで抜ける場合があります。資格証の一覧だけでは、その空白を把握できません。
自動車整備M&Aの顧客評価:車検満了と再入庫
顧客台帳に次回の車検満了日が並んでいても、その全件が再入庫するわけではありません。買い替え、転居、廃車、勤務先の変更、他工場への移行が起こり得ます。売却準備では、案内対象台数、案内できた台数、予約、実入庫、失注理由を分けて確認します。
定期点検の周期も車種や用途によって異なります。国土交通省は車種等に応じた点検時期と項目を示しています。乗用車の来店周期だけを前提に、貨物車や事業用車両の取引を評価しないようにします。自社が扱う車両構成から、予定入庫が生まれる仕組みを説明します。[出典:点検整備の種類]
電動化は、自動車整備M&Aの受入車種と設備計画に落とし込む
国土交通省の保有台数資料では、2024年度末のハイブリッド自動車は約1,716万台、電気自動車は約36万台です。これは全国の保有構成で、新車販売構成や自社の入庫比率とは異なります。「電動化」で一括りにせず、実際に整備する車両の種類を確かめます。[出典:次世代自動車の保有台数]
自工場では車種、年式、走行距離、動力の種類と、依頼された作業を結び付けます。電気自動車が来ることと、駆動用電池の作業まで自社で行えることは同じではありません。受けられる点検、タイヤや足回りの作業、診断、外部へ回す作業を具体的に分けます。
本稿の見解では、最新設備をすべて持つことより、顧客需要に合う作業を安全に受ける体制の方が説明しやすい強みです。設備購入の計画は、対象車両の実入庫、担当者の教育、作業場所、外注費と並べます。将来対応の構想だけを、既に実現している収益として扱いません。
自動車整備M&Aで説明したい、部品価格と工賃の変化
請求額が増えていても、部品仕入れや外注費が同時に増えていれば、工場に残る金額は違います。部品の販売額に工賃を混ぜた一式見積もりが多い工場では、代表的な作業から内訳を整理します。顧客へ過去の請求を作り直すのではなく、経営説明のために集計を補います。
工賃改定については、改定日、適用する顧客、既予約分の扱い、値引き権限を確認します。法人契約の工賃と個人顧客の価格を同じ条件で比較しません。オーナーだけが例外料金を判断していると、交代後に請求のたびに確認が必要になり、受付の負担が増えます。
部品待ちによる停滞は、売上の問題だけではなく、リフト、代車、保管場所を占有する問題です。注文日、入荷予定、キャンセルや返品条件を案件にひも付けます。買い手には「繁忙である」と説明するより、作業中と待機中を区別した記録を示す方が、改善余地を伝えられます。
法人車両のまとまった受注は、運行条件まで確認する
運送会社や営業車両を持つ企業との取引は、継続的な入庫につながる可能性があります。ただし、契約台数と自社が実際に受ける整備台数は別です。定期点検だけ、緊急対応だけ、特定拠点だけといった範囲を明確にし、顧客の全保有台数を自工場の需要へ置き換えません。
確認する資料には、発注権限者、予約窓口、車両の受渡方法、納期、代車、請求締め、支払条件を含めます。車両を止められる曜日や時間帯によって、必要な人員配置が変わります。オーナー個人への電話で調整している部分は、契約書に書かれた条件と分けて把握します。
買い手の拠点網で対応地域を広げられるとしても、顧客がその変更を受け入れるかは未確定です。本稿では、現行契約で続く売上と、顧客の承諾や追加提案を要する売上を分けて説明します。一社への集中は金額だけでなく、代わりの工場を指定される可能性も含めて見ます。
認証・指定・資格・システムの承継確認
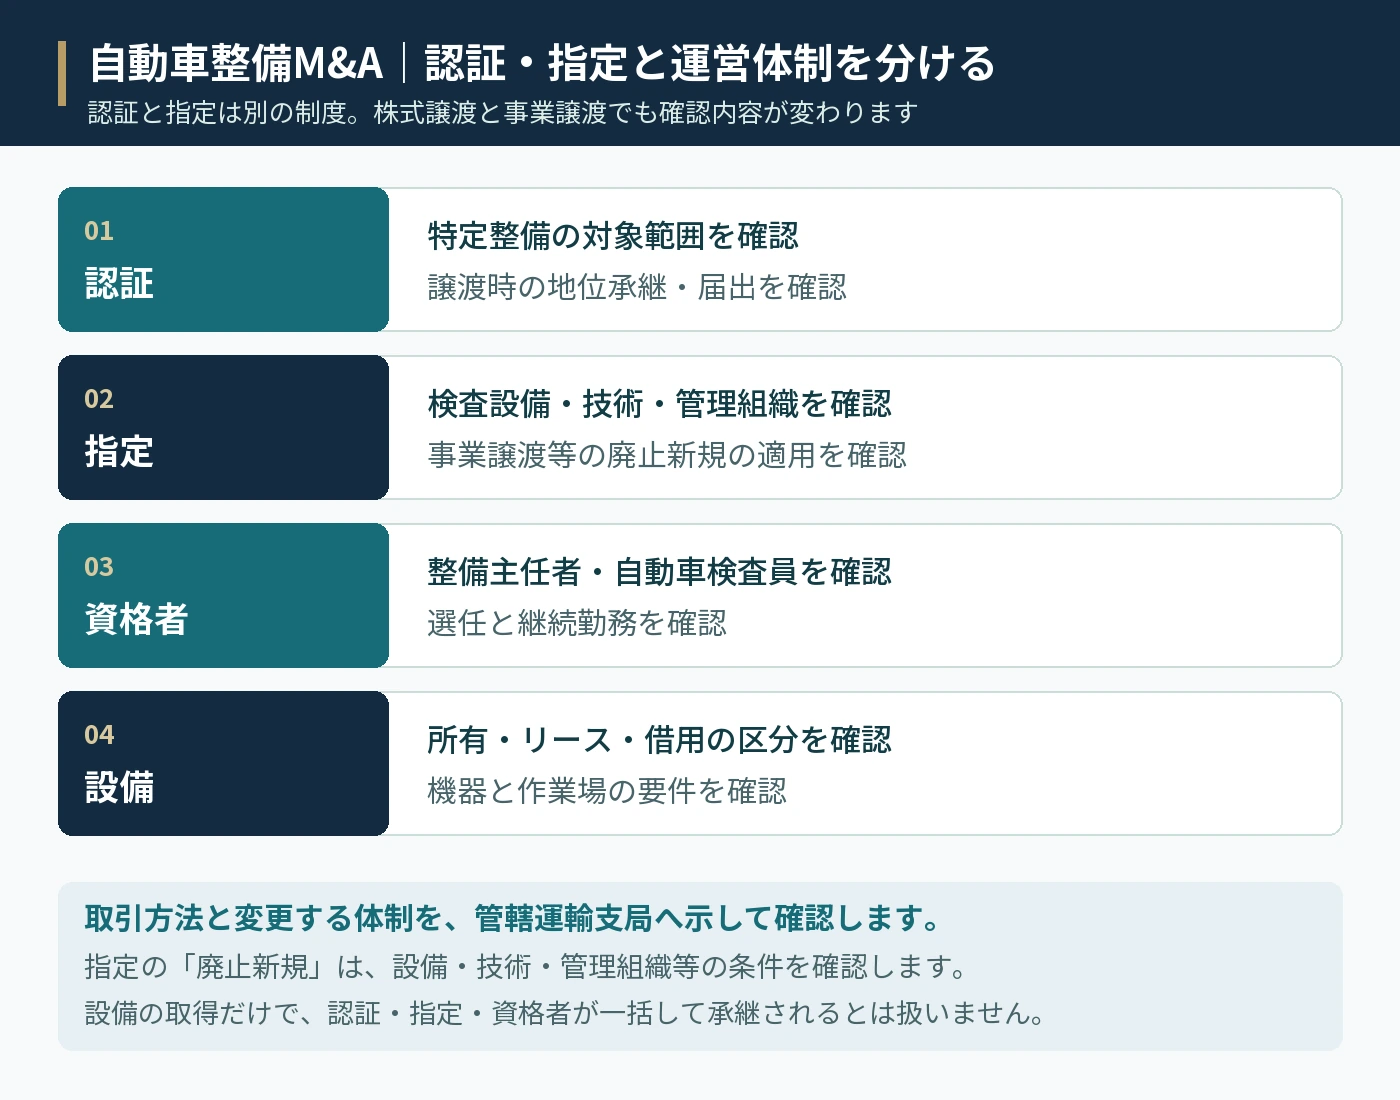
工場に認証書や指定書があることだけで、予定する取引後の営業範囲が決まるわけではありません。営業主体、事業場、人員、設備、取扱車種の変更を一覧にして、所管窓口へ確認します。この章は制度の整理であり、個別案件の申請要否や受理日を一律に確定するものではありません。
認証の対象は、看板の名称より実際の作業範囲で確かめる
特定整備制度は、従来の分解整備に電子制御装置整備を加えた制度で、2020年4月から始まりました。電子制御装置整備には、一定のカメラやレーダーの調整等が含まれ、事業場、従業員、工具等の要件があります。認証の有無と認められた範囲を併せて読みます。[出典:特定整備制度]
売却前に、認証書、申請時の図面、対象車種、作業内容、現在の配置を照合します。工場を広げた、リフトを移した、作業場所を共用したといった変更が、保存図面へ反映されているかも確認します。現状と書類の差があれば、営業説明より先に内容を整理します。
鈑金やガラス交換を含む工場では、車体の外側の作業だから電子制御装置整備と無関係とは限りません。対象装置への影響と車両ごとの作業要領を確認する必要があります。具体的な対象作業の判断は、所管窓口やメーカー情報を用いて行い、本稿で一括判定はしません。
株式譲渡では法人の継続と、役員・人員の変更を分ける
会社の株式を譲渡しても、事業を営む法人そのものは通常変わりません。ただし、代表者や役員、所在地、重要な設備などの変更には別の確認が必要です。道路運送車両法81条は変更届の対象を定めており、「株式譲渡だから手続きが一切ない」とは説明できません。[出典:道路運送車両法81条等]
特にオーナーが役員、整備主任者、自動車検査員、受付責任者を兼ねる場合、株式の移転だけでその役割は埋まりません。退任日と現場から離れる日を分け、後任が必要な役割を確かめます。会社の契約が残ることと、人員基準を満たし続けることは別の確認です。
本稿の見解では、株式譲渡の説明資料には変更なしの項目も明記すると有効です。認証主体は同じ、役員は変更、検査員は残留、賃貸借契約には支配変更条項がある、といった整理です。何を維持し、何を変更するのかを示すことで、買い手の確認対象が絞れます。
特定整備事業の譲渡には、地位承継と届出の規定がある
道路運送車両法83条は、自動車特定整備事業を譲渡した場合に、譲受人が法律上の地位を承継すると定めています。82条2項の準用により、事由が生じた日から30日以内の届出が必要です。事業譲渡では認証を必ず新規取得する、という一律の説明は適切ではありません。[出典:同法82条・83条]
国土交通省の変更手続きマニュアルも、事業譲渡の事実を証する書面を添付する扱いを示しています。ただし、何を譲渡するか、事業場や人員を変えるかにより確認事項は異なります。契約書へ単に「営業一式」と書く前に、譲渡対象と変更内容を具体化します。[出典:特定整備事業の変更手続き]
機械や顧客台帳だけを購入する取引と、法令上の事業の譲渡として整理する取引は同じとは限りません。また、認証の扱いが決まっても、雇用や賃貸借、販売店契約まで同じ効果で移るわけではありません。法令上の手続きと相手方の同意を、別の欄で管理します。
指定工場の事業承継は、認証と同じ届出だけで済むと考えない
国土交通省の指定新規申請マニュアルは、相続や譲渡等で事業を継承し、設備、技術、管理組織に変更がない場合の「廃止新規」を説明しています。指定新規申請、指定事業の廃止届、自動車検査員の届出を挙げており、認証の地位承継とは分けた確認が必要です。[出典:指定新規・廃止新規の手続き]
指定を維持したい買い手には、設備だけでなく、事業場管理責任者、主任技術者、自動車検査員の予定体制を示します。オーナー退任と同時に管理組織を変更するなら、変更がない場合の説明をそのまま当てはめません。所管運輸支局へ取引の全体像を示して相談します。
営業上は、旧体制で交付した証明と、新体制で行う検査の境界を明確にします。売却契約の実行日だけでなく、指定関係の手続きと検査システムの利用開始を合わせます。確認未了の段階で、従来と同じ件数の車検を翌日から受ける約束をしないことが重要です。
一部の工場だけを譲る場合は、共用していた条件を洗い出す
複数工場のうち一拠点を売却する場合、看板と設備の範囲だけでは独立運営を判断できません。整備主任者の統括管理、共同使用の作業場、検査機器、代車、引取車両、管理担当者などを確認します。グループ内の共用を、別会社になった後も当然に続く条件としません。
自動車特定整備事業の変更書類には、電子制御装置点検整備作業場の共同使用に関する契約等も含まれます。自社が利用する制度と実態を確認し、譲渡後も使えるか、契約更新や配置変更が必要かを整理します。共同利用そのものを問題視するのではなく、根拠を残します。[出典:共同使用に関する添付書類]
本稿では、譲渡対象の工場へ帰属する費用と、残す会社が負担していた機能を一枚にする方法を勧めます。例えば診断支援や請求事務を残る会社が続けるなら、提供期間、責任範囲、料金、終了後の代替を定めます。無料の応援を恒久的な前提にしないためです。
自動車整備M&Aでは、整備士・整備主任者・検査員を区別する
国土交通省のオンライン手続き案内では、整備主任者の選任・変更と、自動車検査員の選任・変更が別に設けられています。資格を持つ人が在籍していること、必要な役割へ選任されていること、実際に業務へ従事できることは、同じ情報として扱いません。[出典:役割別の申請・届出]
人員一覧には資格区分、選任先、担当業務、勤務日、研修履歴、退職予定を記載します。国土交通省の2025年6月末の実態調査にある整備要員402,367人も、資格者全員の登録総数ではありません。採用できる人の多さを示す数字として使わないよう注意します。[出典:整備要員数と整備士数の区分]
資格者が残留すると口頭で聞いていても、労働条件や通勤先、担当車種が変われば判断が変わる可能性があります。人員基準を満たす見込みと本人の意思を両方確認します。後任候補がいる場合も、選任や教育の準備を含め、実際に交代できる時点を確かめます。
電子制御装置整備の対応範囲を、OBD検査と取り違えない
電子制御装置整備は整備作業の制度であり、OBD検査は保安基準への適合性を確認する検査です。故障コードを読み取れる機器を持つだけで、すべての作業や検査を実施できるわけではありません。設備の名称ではなく、認証範囲と必要な機器・体制を照合します。
電子制御装置整備の認証に関する当初の経過措置は、2024年3月31日まででした。2026年時点の承継検討で、この準備期間を現行の猶予として扱いません。以前から実施していた作業でも、現在の認証範囲と適合しているかを確認する必要があります。[出典:特定整備の経過措置]
実務資料には、対応メーカー、対象作業、担当者、使用ツール、情報更新の方法、外注する範囲を記録します。「エーミング対応」という一言にせず、どの装置の調整をどこで行うかを示します。移転に伴い床面や必要空間が変わる場合も、元の実績だけで判断しません。
OBD検査の開始時期と対象車を、入庫予定に反映する
OBD検査は国産車が2024年10月、輸入車が2025年10月から始まりました。対象は所定の時期以降に型式指定を受けた新型車等で、すべての車両へ同時に適用される制度ではありません。車検証の記載や検査開始日等で、個々の対象を確認します。[出典:OBD検査の開始と対象]
国土交通省は、OBD検査、認証工場等が任意に行うOBD確認、法定点検の一項目であるOBD点検を区別しています。検査にはシステムへの登録と検査用スキャンツール等が必要です。売却説明でも、診断機があることと、検査を実施できる状態を分けて示します。[出典:検査・確認・点検の違い]
買い手が知りたいのは、対象車が来たときに、誰が接続し、結果を確認し、必要な整備を説明できるかです。端末、通信、更新契約、認証情報、担当者の代替を点検します。エラー時に受付が止まる場合は、連絡先と対応記録を残し、現場の属人的な解決を減らします。
認証や指定の変更と、OBDシステムの登録更新を連動させる
自動車技術総合機構は、認証譲渡や指定廃止新規に際し、事業場IDを引き継いで登録情報を変更する方法と、引き継がず新規申請する場合の違いを案内しています。新しいIDでは過去の検査結果を参照できず、初期設定が必要になる点が示されています。[出典:OBDシステムの登録情報更新]
したがって、会社の印鑑やパソコンを渡しただけでOBD業務の承継が完了したとはしません。事業場ID、管理責任者、利用者、端末、登録メール、証明書等を整理し、正規の変更方法を確認します。個人のパスワードをそのまま共有する運用を、引き継ぎ方法にはしません。
同機構の案内には、番号の変更有無による手順の違いや、事前申請の例もあります。自社に当てはまる方法と利用可能になる日を確認し、その間の入庫予定を調整します。行政手続きの完了と、システム上で実際に作業できる時点を別々に確認することが要点です。
電動車対応は、安全教育と作業範囲の証拠を残す
厚生労働省は、電気自動車等の整備業務に係る特別教育について、対象となる蓄電池の電圧の規定等を改め、2024年10月から施行・適用しています。従来の教育記録がある場合も、担当する業務と現行の教育内容を確認する必要があります。[出典:電気自動車等の整備に係る特別教育]
売却資料では、受講証や教育記録と、実際の担当業務を対応させます。保護具、測定器具、立入管理、異常車両を受け入れた際の連絡体制などは、現場の安全管理として確認します。技術的な作業方法はメーカーの要領や専門的な教育に従い、取引資料で代替しません。
本稿の見解では、電動車向け設備の保有額より、担当者が無理なく対応できる範囲が明らかなことが承継に役立ちます。対応できない作業を外注する場合も、外注先、受渡条件、所要期間を示します。未経験の作業を売却後の当然の売上として約束しないことが大切です。
売却前に整理する、工場固有の責任と記録
整備工場には、帳簿の資産だけでは捉えにくい預かり車両、仕掛作業、過去の修理責任、設備の使用条件が残ります。以下は、買い手が事業を理解するための実務上の整理です。価値評価の計算とは区別して、資料がどの責任と対応しているかを明らかにします。
預かり車両と工場の所有資産を、現物から区別する
敷地にある車両がすべて会社の資産とは限りません。顧客からの預かり車両、販売在庫、代車、リース車、部品取り等の用途を分けます。鍵、車検証等の書類、所有者、保管場所、入庫理由を対応させ、売却する資産一覧へ誤って顧客の車両を含めないようにします。
長期滞留車は、修理待ち、承認待ち、支払待ち、引取待ちを区別します。連絡が途絶えている場合でも、後任が自由に処分できるとは扱いません。顧客とのやり取りや契約を確認し、必要な法的整理を行う対象として、通常の作業中車両とは別に管理します。
引受時には、外観写真、走行距離、付属品、残置品、作業状況の記録が役立ちます。これは後から責任を押し付けるためではなく、どこまでが既存状態だったかを説明するためです。保管中の事故や盗難に備える保険も、契約者と補償範囲、切替日を確認します。
整備記録は、保管期間と顧客対応の両面で引き継ぐ
道路運送車両法91条は特定整備記録簿、94条の6は指定整備記録簿を定め、保存についてそれぞれ規定しています。書類の名前が似ていても記載事項や役割は同一ではありません。売却時は該当する記録の種類と保存状況を一覧にし、欠落や閲覧不能を調べます。[出典:特定整備・指定整備の記録]
顧客への修理説明、部品交換履歴、再入庫の理由、保証対応等は、法定記録だけで十分とは限りません。管理システムを変更する場合には、必要な過去情報を検索できるか確認します。データが出力できても、車両番号や顧客番号の対応が失われれば、現場では使いにくくなります。
保存の担当者、保存場所、閲覧権限、旧会社からの照会への回答方法を決めます。旧オーナーの私物端末にしか写真がない場合は、権利と個人情報の扱いを整理したうえで移します。単に大量の書類を渡すより、過去の一件をたどれるかを試す方が、引受準備の確認になります。
自動車整備M&Aで車両履歴・顧客情報を開示する範囲
顧客名、連絡先、車両番号、整備履歴を組み合わせた台帳には、個人情報が含まれ得ます。個人情報保護委員会の指針は、事業承継に伴う提供や交渉段階の提供の扱いを示す一方、安全管理のための契約や承継前の利用目的の範囲に関する条件を設けています。[出典:事業承継と個人データ]
初期の検討では、個人名を出さず、車種別の件数、来店頻度、売上区分、商圏等で説明できることがあります。詳細な調査へ進むときは、必要な項目と閲覧者を定めます。顧客一覧を広く配布することと、限定された相手に承継の調査をさせることは分けて考えます。
作業写真にナンバーや車内の私物が写る場合、資料化するときの扱いにも配慮します。承継後の販促に使える範囲も、従来の目的と契約を確認します。本稿では、情報量を増やすより、必要性を説明できる情報だけを段階的に示すことが、顧客との関係維持に適すると考えます。
自動車整備M&Aの対象設備と、ソフト利用権を分ける
スキャンツールやパソコンを会社が所有していても、診断ソフト、修理情報、更新サービスの契約主体が別である場合があります。機器番号、契約名義、ライセンス、対応車種、更新日、追加料金を一覧にします。機械の帳簿価格だけでは、次の年度も使えるか判断できません。
国土交通省は、車載式故障診断装置を活用した点検整備等の情報提供に関する指針や確認情報を公表しています。整備情報へのアクセスは技術対応の基盤ですが、会社を買えばすべてのメーカー情報を無条件に使えるという意味ではありません。実際の契約条件も確認します。[出典:点検整備情報の提供]
オーナー個人のメールで購入したサービス、代理店が設定した端末、退職者名義の管理者アカウントは、更新時に問題が表れやすい項目です。正規の名義変更や利用者変更ができるかを提供元へ照会します。使えなくなる期間がある場合は、その間に受ける仕事を調整します。
自動車整備M&Aの土地建物:所有と継続利用の条件
土地建物を所有していることは、現状の作業や将来の拡張を無条件に保証しません。用途、建築関係の確認、設備の設置、騒音や排水、出入口、車両の待機場所を整理します。賃借工場では契約期間、更新、譲渡や支配変更に関する条項、原状回復の範囲を確認します。
オーナー個人が土地を持ち、会社へ貸している場合は、会社の株式だけを売るのか、土地も売るのか、賃貸を継続するのかを区別します。敷地の一角を親族が使っている、隣地を口頭で借りているといった利用条件も、工場図面と契約の対応に含めます。
本稿の見解では、移転の可能性を説明する際は、新しい建物の賃料だけでなく、営業範囲の確認、設備移設、停業期間、顧客動線まで見ます。今の場所で続けられる条件が不明なまま、立地の優位性だけを強調しても、買い手は継続性を判断しにくくなります。
自動車整備M&Aの調査:行政処分と是正の記録
国土交通省の検索サイトでは、自動車整備事業者に対する最近5年分の行政処分情報が公表されています。ただし、公表検索だけで社内の全課題が分かるわけではありません。監査時の指摘、改善報告、内部点検、検査記録、教育履歴も併せて確認します。[出典:整備事業者の行政処分情報]
過去に問題があった場合は、その事実、対象期間、影響範囲、是正内容、再発防止の確認方法を分けて説明します。証明書の交付、検査記録、作業実態の不一致などは、承継後の営業に関わります。過去の出来事だから価格以外に影響しない、と先に結論付けません。
本稿では、問題を隠さず整理することと、未確認の疑いを事実として扱わないことの両方を重視します。担当者の説明と原記録を照合し、判断が必要な事項は専門家や所管窓口へ確認します。是正が済んだ項目は、現在もその運用が続いている証拠を添えます。
廃油や廃部品の処理、使用済自動車の取扱いも事業範囲に含める
整備工場では廃油、廃タイヤ、部品等が発生します。処理を外部へ委託する場合でも、排出事業者としての責任や委託基準の確認が必要です。環境省は排出事業者責任を周知しており、委託契約や処理の記録を、単なる経費の領収書とは別に整理します。[出典:排出事業者責任]
使用済自動車を引き取る等の業務は、通常の整備と同じ手続きだけで扱えるとは限りません。環境省の制度概要では、引取業者やフロン類回収業者には登録、解体業者等には許可の仕組みが示されています。自社が実際に担う工程と名義を確認します。[出典:自動車リサイクル制度の役割]
現地確認では、長く保管された油類や部品、処理先不明の物、油漏れ跡等を記録します。直ちに違法や汚染と断定せず、管理状況と必要な調査を確認します。残置物の処理を誰がいつ行うかを決めておくと、売却後に敷地の利用が止まる事態を避けやすくなります。
自動車整備M&Aの公開事例と承継される価値
整備関連の取引を読むときは、工場そのものを取得したのか、整備を支える会社を取得したのか、新株を発行して資金を集めたのかを分けます。ここでは直接の整備・保守事業に関わる六件と、ソフト会社の完全子会社化、資金調達の比較例を取り上げ、オーナーが判断に使える違いを整理します。
以下の公表事実は当事者などの一次発表に基づき、売却準備への助言は本稿の見解として区別しています。公表された金額があっても、それが会社全体の価格とは限りません。取得割合や利益の定義が分からない取引から成約倍率を計算せず、何を引き継いだ案件なのかを中心に読み解きます。
| 公開事例 | 確認できた形態・段階 | オーナーが考える論点 |
|---|---|---|
| ジョイフル車検・タイヤセンター | 2021年4月1日の全株式取得を後日の発表で確認 | 商業施設との接点と整備拠点の組み合わせ |
| 道東自工 | 2021年7月26日付の連結子会社化を発表 | 運送会社の車両を支える整備機能 |
| FLP | 2021年2月のグループ入り・社名変更を公式沿革で確認 | 大型車整備の設備と受入能力 |
| 和寒自動車工業 | 2021年8月20日に承継ファンドが株式を取得 | 後継者の経営参加と株式買取資金の時間差 |
| デルオート | 2021年12月22日に現金対価で議決権100%を取得 | 専門修理の技能、遠方からの受注と供給能力 |
| 三輪タイヤ | 2022年6月1日に全株式取得。後日の開示で取得対価3億5,600万円を確認 | 地域の保守機能、出張体制と季節別の運転資金 |
| ソフトプランナー | 2022年6月29日に株式交換で完全子会社化 | 現金以外の対価、整備業務を支える情報基盤 |
| Seibii | 2021年6月30日に第三者割当増資の実施を公表 | 会社売却とは異なる、成長資金の調達 |
自動車整備M&A事例:ジョイフル車検の全株式取得
公表事実:取得決定と取得完了を別の資料で確認
オートバックスセブンは2021年3月5日、ジョイフル本田からジョイフル車検・タイヤセンターの全株式を取得すると発表しました。対象は関東で車検・整備・タイヤ販売などを営む会社で、取得予定日は同年4月1日でした。取得価格と対象会社の業績は、この発表では開示されていません。[C1]
同年9月24日の発表では、4月1日の全株式取得とBACS Bootsへの社名変更が確認できます。当時の六拠点はホームセンターに隣接し、屋号をAUTO IN車検・タイヤセンターへ変更する内容でした。予定段階の発表だけでなく、後日の運営発表から実行済みと判断できる事例です。[C2]
本稿の見解:設備の場所だけでなく、選ばれる理由を示す
この事例から売却オーナーが考えたいのは、工場の価値がピットの数だけでは決まらない点です。買物のついでに依頼できる立地なら、待ち時間の過ごし方も来店理由になります。自社では立地、紹介、価格、技術、法人契約のどれが入庫を支えているか、受付時の情報から確かめてください。
商業施設の集客と整備工場の実力は、区別して説明する必要があります。施設の利用者が多くても整備の予約につながらなければ、入庫予測の根拠にはなりません。自社の資料では来店経路別の予約数と継続利用を示すと、買い手は周辺の人通りを過大に売上へ換算せずに検討できます。
ホームセンターなどに近接する工場では、駐車場、案内看板、通路、営業時間の取り決めも確認します。これらが相手施設の協力に依存するなら、会社を引き継ぐことと同じ運営条件が続くことは別の論点です。本件の契約内容を推測するのではなく、自社の集客条件を点検する視点として使います。
屋号を変える提案を受けたときは、賛否の前に顧客が予約先を見失わない方法を検討してください。電話番号、検索上の店舗情報、次回車検の案内、保証の窓口がつながれば、変わる名称と続くサービスを説明できます。名前の維持だけを条件にするより、守りたい顧客関係を具体化できます。
複数店舗を持つ場合には、好調店と不振店の平均値だけを見せないことも重要です。入庫量、作業構成、人員、施設との関係が違えば、同じ屋号でも改善の方法は変わります。拠点別の収支に本部負担を対応させることで、一部店舗を残す案と会社全体を譲渡する案を比較しやすくなります。
一方、この取引から一店舗当たりの売却相場は計算できません。価格が非公表であり、店舗数だけでは借入、運転資金、設備の状態も分からないためです。自社の説明では店舗数を価格の掛け算に使うより、来店から再入庫までの仕組みが後任にも維持できる証拠をそろえる方が有用です。
自動車整備M&A事例:道東自工の子会社化
公表事実:一般自動車整備会社を運送グループへ
北海道トナミ運輸の2021年7月27日の公式発表は、道東自工が前日の7月26日付で連結子会社になったと説明しています。一般自動車整備事業を展開する会社の加入により、安全品質と輸送品質の向上を目指す内容です。確認した発表には取得割合、対価、利益倍率の記載はありません。[C3]
本稿の見解:法人車両の稼働と整備工場の採算を結び付ける
運送会社にとって整備工場は、修理費を支払う先であると同時に、車両を使える状態へ戻す相手でもあります。売却オーナーは作業単価だけでなく、計画入庫への対応、故障時の連絡、部品待ちの見通しを説明できます。価格表に表れにくい対応力を、記録に基づいて示すことが重要です。
ただし、車両の停止時間を減らせそうだという期待を、そのまま自社の売却価格に加えることはできません。実際に改善できる時間、必要人員、受入枠を確認する必要があります。買い手の運行担当者と整備責任者が同じ前提で検討できる資料にすると、期待と実行可能性を切り分けられます。
法人向けの工場では、修理を依頼する担当者と、請求書を承認する担当者が違うことがあります。故障連絡には強くても、追加修理の承認が遅ければ納車と入金が止まります。オーナーが日頃調整している承認の経路を整理すると、買い手は技術以外に引き継ぐべき機能を理解できます。
大口顧客を持つ工場が特定の運送グループに入る場合、従来の外部顧客への説明も検討事項になります。競合する運送会社の車両情報を誰が閲覧するか、緊急時にどの順序で受け入れるかを整理します。本件で問題が生じたという意味ではなく、同様の組み合わせを選ぶ際の確認点です。
入庫量が増える提案は、現場にとって必ずしも利益の増加を意味しません。グループ向け料金、夜間対応、部品在庫、代車の負担が変われば、台数が増えても余力を失う場合があります。売却前の収支と統合後の予算を分け、増える仕事の条件を担当者が読める形で確認してください。
逆に、定期点検を計画的に受けられるなら、閑散時間の活用や部品手配の見通しを改善できる可能性があります。その効果を主張するには、買い手側の予定と自社の空き枠が重なる必要があります。単純な月間台数より、曜日や時間帯まで落とした受入計画が実務上の判断材料になります。
旧経営者が持つ緊急対応の判断も分解しておきます。電話だけで入庫を決めるのか、症状を聞いて移動を控えるよう案内するのか、誰に技術判断を求めるのかを確認します。引継ぎ後も旧経営者が毎回判断する前提では、退任の希望と買い手の運営計画が一致しているとはいえません。
この案件を参考にする際は、運送会社が整備機能を取得する理由と、個別工場へ提示する対価を別々に考えます。子会社化の公表は、すべての整備工場に同じ相乗効果がある証拠ではありません。自社の車種対応、距離、受入時間が候補先の運行と合うかを確かめることが出発点です。
自動車整備M&A事例:FLPのグループ入り
公表事実:グループ加入と社名変更を確認
フジトランスポートの公式沿革では、2021年2月にFLP(カロッツェリアオート)がフジホールディングスの傘下に入り、関東トラック整備へ社名変更したと確認できます。沿革では月までの記載で、個別の実行日、取得割合、譲渡対価は示されていません。全株式取得とまでは断定しません。[C4]
本稿の見解:大型車整備では設備の組み合わせを説明する
大型車に対応する工場は、整備機器だけでなく、車両を入れ、止め、動かせる敷地全体を説明する必要があります。間口、車両動線、待機場所、作業場の寸法が組み合わさって受入能力が決まるためです。設備の購入価格を並べる資料から、現場で処理できる仕事を示す資料へ進めてください。
本稿の見解では、大型車の整備経験を人数だけで表すと強みを伝えきれません。対応した車種や装置、診断の担当、外注へ回す範囲を分けると、買い手は新しい車両群を受け入れられるか検討できます。資格の一覧と実務経験の一覧を対応させ、担当者の得意分野を具体化する方法が有効です。
大型車向け設備には、日常的に使うものと特定作業でしか使わないものがあります。稼働頻度が低いだけで不要と判断すると、重要な仕事の受注条件を失う場合があります。どの作業に必要で、外注へ切り替えるなら日数と費用がどう変わるかを示すことで、保有する理由を説明できます。
設備能力に余裕があっても、技術者の作業時間に余裕があるとは限りません。工場長が難しい故障診断へ集中している場合には、入庫増加で判断の待ち時間が延びる可能性があります。買い手にはピットの空きと人の空きを別に示し、応援配置や教育が必要になる工程を見てもらいます。
輸送グループとの組み合わせでは、拠点同士の距離も採算を左右します。工場へ回送する時間や代替車の準備が必要なら、近隣にあるという説明だけでは足りません。候補先が想定する車両の運行経路と照合し、整備のための移動を含めても利用する利点があるかを具体的に考えます。
大きな設備を残したまま経営者が退任するなら、更新の判断基準も引き継ぎたいところです。機器の故障だけでなく、保守部品の入手、検査や点検の予定、代替機の確保が操業へ影響します。資料には所有権と残債に加え、停止した場合にどの仕事が止まるかを記載すると検討が進みます。
本件の社名変更から、旧経営者の退任理由、社員の待遇、取得後の収益改善まで読み取ることはできません。公表範囲を超えて成功物語を補うより、自社なら名称を変える目的と、変えてはいけない取引条件を整理します。名称と現場の仕組みは、それぞれ別の合意事項として扱えます。
大型車整備の工場を評価するときも、設備の希少性だけで価格を固定しないことが大切です。使用を継続できる場所、人員、採算の合う入庫が伴って初めて事業として働きます。候補先ごとに不足する要素を確認すれば、高い設備評価を求める交渉から、運営できる条件を示す交渉へ進めます。
自動車整備M&A事例:和寒自動車工業の承継
公表事実:ファンドによる株式の一時保有
北海道中小企業総合支援センターの公表資料によると、北のふるさと事業承継支援ファンドは和寒自動車工業の株式を2021年8月20日に取得しています。投資額は1,515万6,000円、投資期間は十年間と記載されています。対象は和寒町で自動車整備業を営む会社です。[C5]
資料は、創業者から親族外の後継者への承継に当たり、後継者が株式を買い取れるまでファンドが一時保有する仕組みを示しています。取得割合は記載されておらず、投資額を会社全体の価値とは扱えません。発表資料の掲載日も本文には明示されていないため、確認できる実施日を記載しています。[C5]
本稿の見解:経営を任せられる人と資金を用意できる人は異なる
長年働く工場長が後継者として適任でも、会社の株式を一度に購入できるとは限りません。その状態を理由に直ちに第三者への全面売却だけへ絞る必要はありません。経営の引継ぎと所有権の移転を分け、間を支える資金や制度があるかを検討する余地を示している点が、この事例の特徴です。
一時保有を使う場合には、入ってもらう時点と将来の買取時点の両方を設計します。誰が、どの資金で、どの条件を満たしたときに株式を取得するのかを確認してください。後継者が将来買えるはずだという期待だけでは、設備更新や採用への投資と買取資金が競合する可能性を見落とします。
本件の十年間は公表された個別案件の投資期間であり、すべての整備工場に適用される標準期間ではありません。途中の買取条件や価格の決め方まで同じとは推測できません。自社で制度を利用する場合は、対象要件、費用、議決権、出口の条件を実際の契約案で確認する必要があります。
後継者候補と話す際は、経営を続けたい意思と、個人として負える資金負担を別に聞きます。現場への愛着を根拠に大きな負担を当然視すると、承継計画が無理なものになります。会社から得る収入、生活上の支出、将来の株式取得を分け、持続できる条件を検討することが大切です。
創業者側にも、退任時点で必要な現金と、一定期間待てる対価の違いがあります。生活資金、不動産賃料、退任後に続ける仕事を整理すれば、すべてを一括の現金売却で解決すべきか判断できます。ただし、本件の創業者の事情がそうであったと推測するものではなく、自社に当てはめる整理です。
工場の社員にとっては、株主が一時的に変わる理由を理解できることも大切です。後継者が経営判断をする範囲と、出資者が確認する事項を整理しないと、誰へ相談すればよいか分からなくなります。現場を担う人が決定できることを明確にする点は、資金の用意とは別に準備する課題です。
この事例から得られるのは、小規模な整備会社にも所有権の移行を段階化する方法があるという視点です。同額で売れるという相場情報ではありません。後継者の能力、会社の資金需要、創業者の希望を別々に並べ、同時には解決できない条件をどの順序で整えるかを考える材料になります。
自動車整備M&A事例:デルオートの専門修理技術の承継
公表事実:部品流通企業による専門修理・リビルト事業の取得
SPKの2022年3月期決算短信によると、同社は2021年12月22日にデルオートの株式を取得しました。取得後の議決権比率は100%です。対象会社は1970年創業で、自動車トランスミッションの修理、リビルト、自動車整備などを営みます。取引は現金を対価とする株式取得で、取得後の会社名に変更はありません。取得原価は当事者間の合意により非開示とされています。連結決算に取り込んだ業績は2022年1月から3月までです。取得日と決算上の集計期間も区別されています。[C11]
SPKは国内外の自動車部品卸を手掛け、今回の取得で事業の相乗効果を期待したと説明しています。公式の事業紹介でも、デルオートの輸入車向け専門修理を取り上げています。オートマチックトランスミッションやステアリングシステムを扱い、全国の整備工場へサービスを提供する事業です。公表資料から確認できるのは、この事業の組合せと取得の事実です。取得後にどの程度の増収や利益改善を達成したかは、この説明だけで確定できません。[C12]
本稿の見解:熟練者の技能と、遠方から受注できる仕組みを分けて示す
専門修理の価値は「難しい修理ができる」という紹介から、具体的な仕事へ分解します。一般の車検工場では来店可能な地域が需要を制約しやすくなります。一方、部品単位で仕事を受け付ける工場では、遠方との受発送や診断情報の共有も確認対象です。過去の受注を、車両を預かる作業と部品を受け取る作業に分けます。さらに、一般顧客と整備事業者、地域別の取引を区分します。こうすれば、買い手が何を広げられるのかを考えやすくなります。
発送先が多くても、特定の紹介元や一人の技術者に依存している可能性は残ります。依頼経路、再注文、診断担当者、作業時間を照合してください。引継ぎ後も受注できる根拠を説明するためです。これは本件で実施された調査を述べるものではありません。専門修理事業を検討するための、M&Aアドバイザーの立場からの着眼点です。
技能の承継は、マニュアルの有無だけでは測れません。どの症状で追加点検を決め、どの条件で修理不能と判断するのでしょうか。部品交換後の試験と、返却後の問い合わせ担当も確認します。こうした判断を、作業記録と担当者に結び付けて整理してください。適合確認、梱包、輸送中の破損、交換用在庫、使用済み部品の回収も同じ流れで確認します。高い技術があっても、再作業や輸送費が増えれば採算が変わるためです。
買い手の販売網を使う場合も、紹介件数を直ちに売上へ置き換えません。受け入れられる作業量、部品調達、検査能力を先に確かめます。技術者を増やすまで時間がかかるなら、承継直後に維持する受注量を決めます。その後に増やす仕事は、教育や設備の準備と組み合わせます。専門性と供給能力を同時に示すことで、工場数や設備台数だけでは伝わらない価値を説明できます。
自動車整備M&A事例:三輪タイヤの地域保守網と取得対価
公表事実:取得決議と、後日公表された実行日・取得対価を確認
五健堂は2022年5月25日、京都市の三輪タイヤの全株式取得を決議したと発表しました。対象事業はタイヤ販売・メンテナンス、出張タイヤ交換、特装車の開発・製造です。特装車には電源機能を備えた車両も含まれます。食品物流を主力とする買い手は、大型車のタイヤ保守を通じて物流を支える点を取得理由に挙げています。取得以前から、五健堂が対象会社よりタイヤを購入していたことも開示されています。当初は取得価額が非公開で、実行日は同年6月1日の予定でした。[C13]
その後の2023年3月30日付の発行者情報で、2022年6月1日の取得を確認できます。取得した議決権比率は100%で、現金を対価とする取引です。取得対価と取得原価はともに356,000千円、すなわち3億5,600万円と記載されています。対象会社の名称は変わらず、同年6月から12月までの業績が連結決算に含まれます。最初の決議発表と、取引後の決算開示では得られる情報が異なります。発表時の価格非公開という記述だけで、後日の開示までないと判断しないことが大切です。[C14]
本稿の見解:地域で対応を続けられる人員・車両・資金を確認する
本件を自社へ当てはめる際は、物流事業者へ提供できる保守機能を考えます。専門部品の修理を遠方から受け付ける事業に対し、出張交換では現場へ人が移動します。そのため、対応地域、移動時間、作業者とサービス車両の配置が受注能力を左右します。自工場の資料には、顧客数に加えて、拠点までの移動時間を整理すると有用です。予定作業と急な依頼の構成、時間帯別の対応可能数も示してください。
積雪への備えや繁忙期の交換が重なる地域では、過去の月別作業量と人員配置を確認します。依頼を断った件数や外注した仕事も、受入能力を説明する材料になります。これは三輪タイヤの個別の運営状況を推測するものではありません。物流施設が近くに多いという理由だけで需要を確定せず、既存取引と受けられる仕事を照らすための整理です。
取引先が買い手候補になる場合も、従来の発注が自動的に増えるとは限りません。購入量、交換周期、価格改定、出張費、緊急対応の範囲を確認します。グループ向けの仕事が増えても、既存の外部顧客への対応を続けられるでしょうか。銘柄・サイズ別の在庫、預かり品、交換後の処理も整理します。必要な保管場所と運転資金を把握するためです。特定の繁忙月を年間の標準とせず、仕入れ、支払い、作業、請求、回収を月ごとに並べます。資金が先に必要になる時期も明らかになります。
公表された3億5,600万円は、この会社の株式取得に関する個別の金額です。自社との比較には、引き継ぐ資産・負債と収益の内容をそろえる必要があります。EBITDAや純有利子負債などの前提がそろわなければ、この金額からEV/EBITDA倍率は計算できません。タイヤ店や整備工場全般の相場として使わず、地域での即応性を維持する費用まで含めて買い手との相性を考えます。
周辺事業のM&A・資金調達との比較
整備工場に関連するニュースには、工場の売買と異なる取引も含まれます。整備用ソフト会社の完全子会社化や出張整備サービスの増資は、現場の会社売却と同列の価格事例にはできません。一方で、譲渡対価の形、資金の受取人、引き継ぐ機能を考える比較材料としては役立ちます。
ソフトプランナーの完全子会社化:受け取る対価は現金か株式か
公表事実:取得方法の変更と株式交換の完了
プレミアグループは2022年1月18日、すでに八割を保有するソフトプランナーの残り二割を取得し、完全子会社化する方針を発表しました。対象は自動車販売・整備向けのソフトウェアを手掛ける会社です。整備工場そのものを買い取る案件ではないことを、比較の前提として区別します。[C6]
同年5月20日には、現金対価の予定を株式交換へ変更すると公表しました。割当ての記載は5月25日に訂正されています。事後開示書類では6月29日を効力発生日として株式交換を行ったことが確認でき、当初計画だけを読んで現金による完全子会社化だったとは説明できません。[C7][C8][C9]
本稿の見解:価格と資金化できる時期を分けて比較する
株式を対価として受け取る提案では、提示時点の評価額と、実際に生活や返済へ使える現金は同じではありません。受取株式の価格変動や売却条件を確認し、いつどの程度を資金化する想定かを考えます。現金で受け取る案と比べる際には、金額に加えて受取資産の性質をそろえて検討します。
一部の株式を先に譲り、残りを後で譲る案でも、最後の取引条件が初回と同じとは限りません。後日の価格算定、対価の種類、実施する条件を具体化しておく必要があります。残す持分が将来の成長への参加なのか、退任までの調整なのかを整理すると、優先して確認すべき条項が見えます。
本件を整備工場へ当てはめるなら、システム会社の取引倍率を流用するより、工場の業務がどのソフトに依存しているかを点検する方が有用です。見積、部品発注、作業履歴、車検案内、請求が一つの製品に集まる場合、利用契約とデータを確認することが承継後の運営に直結します。
パソコンとデータが工場内に残っていても、新しい担当者が必要な操作をできるとは限りません。管理者の権限、保守窓口、追加利用者の費用、帳票設定の変更方法を確認します。担当者だけが知る集計手順まで整理できれば、買い手はシステムを維持する案と変更する案の負担を比べられます。
システム変更を買収の条件とされる場合には、切替日だけでなく過去の整備履歴を調べる方法も決めます。新しい予約が取れても、過去の修理内容が確認できなければ顧客対応に支障が出ます。旧データの閲覧期間と費用を含めて計画し、紙へ出力すれば十分という判断も避けてください。
ソフト会社が持つ継続課金や開発体制と、整備工場の設備・人員・入庫による利益は構造が異なります。株式交換の割当比率は、利益に対する買収倍率とも別の数字です。本件には交換条件の公表がありますが、その数字を一般の整備工場のEBITDA倍率に読み替えることはできません。
この事例を読む習慣として役立つのは、最初の発表、変更、訂正、完了を一続きで確認することです。自社の交渉でも提案書を更新したら、何が変わったかを対照表に残します。価格だけを追っていると、対価の形や実行条件の変更を見落とすため、条件全体を同じ版で確認してください。
Seibiiの増資:会社に入る資金とオーナーの売却代金を分ける
公表事実:会社売却ではなく第三者割当増資の比較例
出張による自動車の整備・修理サービスを運営するSeibiiは、2021年6月30日、第三者割当増資による約8.4億円の資金調達を実施したと発表しました。資金の使途として採用とマーケティングの強化などを示しています。既存株主による会社売却の対価として公表された金額ではありません。[C10]
確認した発表からは、個別の払込日、出資後の持分割合、会社全体の評価額は分かりません。したがって、8.4億円で会社を売却したとも、その金額が創業者の手取りだったとも扱いません。支配権の移転を確認できる買収例とは区別し、資金調達を比較するために取り上げています。[C10]
本稿の見解:退任の希望と成長資金の必要性を切り離す
整備工場オーナーが出資の提案を受けたときは、まず資金の受取人を確認してください。新株発行で会社に入る資金は設備や採用へ使えても、そのままオーナー個人の退任資金になるわけではありません。会社の成長を求める提案と、経営から離れたい希望が一致しているかを確かめます。
第三者への株式譲渡と増資を組み合わせる場合にも、それぞれの金額と目的を分けます。既存株式の譲渡代金、新しく会社へ入る資金、実行後に残る持分を別の欄で示せば、総額が大きく見える提案の中身が分かります。誰が何を得るのかを明確にすることが、比較の最初の作業です。
出張整備という事業の見方も、固定の工場とは異なります。拠点の床面積より、依頼地域と担当者の配置、移動時間、現場で完了できる作業範囲が重要になる場合があります。自社が出張対応を行うなら、訪問件数だけでなく移動を含めた一件当たりの採算を整理すると強みを説明できます。
予約を増やす仕組みと、予定どおりに作業を完了する仕組みは別に確認します。依頼が集まっても、症状の聞き取りや部品の適合確認が不十分なら、再訪問の負担が増えます。売却資料では集客の実績に加え、どの情報を確認して仕事を割り当てるかを示し、受付の品質を見えるようにします。
複数の整備士が異なる場所で作業する事業では、手順や記録、顧客への説明がばらつかない仕組みも引き継ぐ対象になります。個々の技術者の腕前だけに頼ると、担当変更で品質が揺れる可能性があります。本件の運営を評価する断定ではなく、自社の分散した作業を点検する視点です。
成長資金を入れれば経営者の負担が減るとは限りません。採用や新しい業務の立上げに、経営者の関与が必要になることもあります。提案を受ける際には、実行後に求められる役割と期間を確認してください。短期の退任が目的なら、その希望を満たすのかを投資計画と照らし合わせます。
この比較例が示すのは、資金の調達と事業承継を同じ成果として扱わないことです。工場を残したい、設備を更新したい、自分は退任したいという希望は、それぞれ別の条件です。候補先が提示する取引でどの希望が満たされ、何が残るのかを確認すると、金額だけに流されない判断ができます。
八件を自社の選択肢へ置き換えるための比較軸
自社に近い事例を選ぶときは、同じ整備業という名称より、買い手が必要とした機能に注目してください。消費者の来店拠点、法人車両の整備能力、大型車の設備、後継者への所有権移行では、説明すべき資料が変わります。似ている部分と異なる部分を両方書くことで比較が実務に近づきます。
| 自社で確認すること | 比較に使う資料 | 混同しない点 |
|---|---|---|
| 何を必要とする相手か | 来店経路、対応車種、受入時間、担当者の経験 | 相手の期待と実行できる能力 |
| 誰が資金を受け取るか | 株式譲渡・増資・株式交換を分けた条件表 | 会社の調達額と株主の売却代金 |
| どこまで所有権が移るか | 実行前後の株主構成、将来の買取条件 | 一時保有と最終的な承継先 |
| 実行済みか予定段階か | 当初発表、変更・訂正、完了発表 | 発表日と契約・効力発生の日 |
本稿で取り上げた事例から、整備工場に共通する成約倍率を算出することはできません。非公表の金額を埋めたり、一部株式の投資額を全体の価格へ換算したりすると、比較の土台が崩れます。公開事例は候補先と条件の発想に使い、自社の価格は自社の収益と承継範囲に基づいて検討してください。
価値評価の出発点:工場に残る利益の確認
自動車整備M&Aの採算を、車検・修理・車両販売に分ける
工場別の損益は、車検、一般整備、鈑金塗装、車両販売、その他の収入に分けて確認します。部品代や外注費を多く含む仕事と、自社の整備士の工数が中心となる仕事では、売上の増加が利益へつながる仕組みが異なります。共通人件費を配る前の粗利益と、配った後の営業利益の両方を残すと比較しやすくなります。
顧客への請求書に記載する金額も、その全額が自社の整備売上とは限りません。税金や保険料などの預り・立替分を含む場合は、会計上の扱いを確認して区分します。評価では資金の通過額まで売上成長として示さず、自社が提供するサービスと対応原価が同じ範囲で集計されていることを確かめます。
下表は一件の作業を比較するためだけの仮定です。社内工数当たりの貢献額は、整備士給与や家賃を引く前の指標であり、営業利益ではありません。高額部品の交換が増えて売上が伸びた場合でも、工数、部品粗利、外注費を並べれば、工場全体の収益力が改善したかを判断できます。
| 項目 | 金額・時間 | 評価上の意味 |
|---|---|---|
| 顧客への総請求 | 90,000円 | 預り・立替扱いの30,000円を含む仮定 |
| 自社サービス売上 | 60,000円 | 90,000−30,000 |
| 部品原価・外注費 | 25,000円・5,000円 | 当該作業の直接費 |
| 給与等控除前の貢献額 | 30,000円 | 60,000−25,000−5,000 |
| 社内作業3時間当たり | 10,000円/時間 | 30,000÷3。利益率の業界相場ではない |
稼働率は、販売できた工数と工場を占めた時間を分ける
ピットが埋まっている状態でも、その時間すべてが請求可能とは限りません。部品待ち、見積の承認待ち、引取り待ちで車両が場所を占有していることがあります。作業者の実働時間、顧客へ請求する工数、車両が滞在する時間を別々に見ると、設備不足と運用上の待ち時間を取り違えにくくなります。
繁忙月だけの高稼働率を通年へ延ばす評価にも注意が必要です。車検やタイヤ交換の集中、法人顧客の更新計画、休日の配置によって仕事量は変わります。平常月にどれだけ作業を移せるのか、予約を増やしたときに受付や完成検査が詰まらないかを確認し、追加利益に必要な人員も計上します。
自動車整備M&Aの利益修正:社長を代替する費用
社長が難しい故障診断、法人顧客への説明、見積、採用、金融機関対応を兼ねる工場では、役員報酬を全額利益へ戻す計算は適切とはいえません。退任後にも必要な仕事を洗い出し、誰が何時間担うかを決めます。後任一人で代替できない場合は、現場責任者と管理担当を分けた人件費が必要になります。
後の統一計算例では、現在の報酬を費用に含めたうえで、必要な代替体制の追加負担を年間720万円と仮定します。既存報酬の全額を戻してから追加額だけを引く計算ではありません。一定期間だけ社長が引き継ぎに協力する報酬は、恒常的な代替費用と分け、対象期間と株式代金との関係を確認します。
再整備、保証対応、未請求作業を利益の質に反映する
売上が立った後に無償の手直しが増えると、当初の粗利益率だけでは収益性を説明できません。再入庫の理由、使用部品、追加工数、外注への再発注を元の作業伝票へ結び付けます。顧客の別の依頼と、当初作業に対する保証対応を分けることで、品質上の課題を売上増加として数える誤りを防げます。
通常発生する保証対応は将来利益を計算する費用として扱い、特定の過去案件について残る負担は別に整理します。すでに利益予測や引当の評価へ反映した同じ負担を、株式価値から再度差し引かないことが大切です。対象車両、費用の見積、支払時期、担当する法人を一つの一覧で照合します。
追加整備の承認が口頭のまま、作業済みなのに請求できていない伝票にも注意します。作業した事実だけで全額回収できると決めず、見積の合意、完了確認、請求内容を確かめます。利益の計上時期と現金の入る時期がずれるため、損益の見直しと未収金の評価が同じ修正を二度含まないよう整理します。
自動車整備M&Aでは、法人車両の反復入庫を契約と現場で確認する
地域の運送会社や営業車両を持つ企業との取引は、仕事量の見通しに役立つことがあります。ただし、保有台数がそのまま自社への入庫台数になるわけではありません。対象車両、点検周期、発注の決定者、価格改定、外注される範囲を確認し、実際の整備履歴と契約内容が対応するかを調べます。
取引先の集中は、単純に倍率を下げる材料とする前に、失注した場合の影響を計算します。失われるのは売上全額か、部品や外注費を除いた貢献利益か、専任者や代車の費用を減らせるかで結果が変わります。空いた能力へ別の仕事を入れられるという想定も、具体的な受注見込みがある部分に限ります。
社長との個人的な関係で継続している契約と、複数担当者が品質・納期で維持している契約では、引き継ぎの確実性が異なります。本稿の見解では、顧客名簿の件数より、見積の判断、問い合わせへの回答、代車の手配まで後任が行えることが価値の説明になります。継続は希望と確認済みの状態を区別します。
自動車整備M&Aの正常化EBITDAを作る統一仮定例
以下の表・図にある「単発案件の純利益」は、EBITDAへの寄与額を指します。税引後の当期純利益ではありません。単発売上780万円から、その案件がなくなれば発生しない直接増分費480万円を引いた300万円です。この増分費には減価償却費、金利、法人税を含めない仮定です。
ここからは、二つの賃借工場を運営する会社の全株式を譲渡する仮定例を使います。金額は特記しない限り万円、利益は一年分です。実在企業の決算や成約条件ではありません。対象会社の設備、通常の営業資産と必要な資金を含め、社長個人の土地建物は株式の対象に含めない設定とします。
報告営業利益4,100万円へ減価償却費1,300万円を戻し、一時的な移転関連費370万円を加えます。一方、後任体制の追加負担720万円、反復しない案件の純利益300万円、追加で必要となる管理システム費150万円を引きます。現状の見かけの利益より、承継後に必要な支出をそろえる計算です。
| 項目 | 増減 | 前提 |
|---|---|---|
| 報告営業利益 | 4,100 | 通常の賃料と現在の役員報酬は費用に含む |
| 減価償却費 | +1,300 | 設備更新の現金支出とは別 |
| 一時的な移転関連費 | +370 | 当期に費用計上し支払済み、将来反復しない |
| 社長業務を代替する追加負担 | −720 | 既存の報酬を除いた増加分 |
| 単発案件の純利益 | −300 | 売上780−直接増分費480 |
| 追加の管理システム費 | −150 | 承継後に毎年必要な支出 |
| 正常化EBITDA | 4,600 | 4,100+1,300+370−720−300−150 |
単発案件は、特定顧客の一度限りの車両入替対応を仮定しています。売上780万円を丸ごと引くのではなく、その仕事がなくなると不要になる直接増分費480万円も除くため、利益の修正額は300万円です。通常の法人点検や毎年の繁忙期まで単発扱いにして、継続利益を過少に示さないよう区分します。
利益の修正額には、残高試算表と現場資料の両方を付ける
正常化項目には、勘定科目、対象期間、伝票、支払先、今後の扱いを付けます。「社長が特別な支出と言っている」という理由だけで費用を戻すと、買い手は修正後の利益を採用しにくくなります。移転費のような項目でも、新工場で毎年必要となる保守や賃料が含まれていれば、その部分は残します。
買い手の本部が経理や仕入を集約して節約できる費用は、自社が単独で継続する利益と分けます。買い手固有の節約を正常化利益へ足したうえ、同じ効果を理由に倍率を引き上げれば二重に評価する可能性があります。引継ぎ費用、システム統合費、実現までの期間も差し引いて比較します。
設備・土地建物・運転資金の評価と重複の防止
自動車整備M&Aの評価方法:利益倍率・時価純資産・DCF
利益倍率は継続する稼ぐ力、時価純資産は資産と負債の実質的な残高、DCFは将来の現金創出に着目します。中小企業庁の資料も、案件に応じた算定方法と交渉を区別しています。一つの式を業界共通の正解とせず、設備の状態、利益の安定性、事業の継続方針に合う方法を選びます。中小M&Aの譲渡額の算定方法
利益倍率で計算した事業価値に、通常のリフトや工具の時価をすべて足すことはできません。その設備を使って利益を得る前提が、すでに事業価値へ含まれているからです。一方、操業に使わない余剰資産を別途評価するなら、利益予測からその収支を外し、売却費用や関連債務を含めて扱いを決めます。
時価純資産へ営業権を加える方法を検討する場合も、利益倍率によるEVの全額をそのまま加える計算にはしません。異なる方法で算定した値は、何を含むかをそろえて比較する材料です。資産が多いから高い、利益が低いから無価値という結論を先に置かず、継続と処分の前提を区別します。
自動車整備M&Aの設備評価では、簿価より残る使用期間を確認する
減価償却が終わった設備でも、適切に使えるなら事業へ貢献します。反対に、帳簿価額が残る機械でも、修理が難しい、対応車種が限られる、設置条件に合わない場合があります。固定資産台帳と現物を対応させ、点検記録、修理履歴、部品供給、移設の可否を確認して投資計画へつなげます。
設備の購入費、毎年の保守費、既に買った機械の未払残高は、名称が似ていても異なる項目です。更新費用をすべてEBITDAから引き、さらに同額を株式対価から控除する説明は二重評価につながります。どの時点の何の支出かを示し、利益、将来投資、決済時負債のいずれへ反映するかを決めます。
| 費用・残高 | 主な確認場所 | 重複を避ける点 |
|---|---|---|
| 毎年の保守・利用料 | 正常化利益の営業費用 | 必要な費用を一時費として戻さない |
| 将来の維持更新投資1,100万円 | 将来キャッシュフロー | 同じ投資を別途株式価値から再控除しない |
| 取得済み設備の未払850万円 | 決済時の債務類似項目 | 将来の1,100万円には含めない |
| 新業務向けの追加投資 | 投資と増加利益を含む別計画 | 実現前の利益だけを足さない |
診断機の更新費は、購入代金と継続利用料を分ける
電子制御装置整備では、作業場、従業員、整備用スキャンツール等の要件が定められています。価値評価では「診断機を持つ」という説明から一歩進め、対象車種、対応作業、ソフトの更新、担当者の技能まで確認します。機器の所有だけで必要な業務体制が成立するとは判断しません。国土交通省・自動車特定整備制度
ソフト更新やデータ利用料が毎年必要なら、継続利益に反映する費用として整理します。新しい本体の購入、校正、研修、設置変更などは、支出内容と会計処理を確認して区分します。すべてを「診断機更新費」と一つにまとめると、将来投資に含めた費用を利益の修正でも差し引くことになりかねません。
統一例の維持投資1,100万円には、今後必要な機器の交換を含むものとし、既に取得した設備の未払850万円は含めません。仮定倍率の計算とは別に、現金創出の検討で投資負担を確認します。将来投資を理由に倍率の前提を変更した場合は、同じ投資の全額を自動的に追加減額することを避けます。
個人所有の工場と会社所有の工場で、土地建物の扱いを変える
社長個人が土地建物を所有し会社へ貸している場合、株式を譲渡してもその不動産が会社の資産になるわけではありません。賃貸を続けるのか、買い手へ別途売るのかを分けて交渉します。統一例では二工場とも賃借し、継続賃料を利益へ反映しているため、株式価値へ土地の評価額を足していません。
親族間の賃料が今後変わるなら、取引後の実際の賃料で利益を見直します。株式代金を高く見せるために賃料を極端に下げる提案では、不動産側の収益が変わります。敷金、修繕の負担、更新、退去条件を含め、株式代金と賃貸収入を別々に計算したうえで、オーナー全体の条件を比較します。
会社所有の工場では、自社保有を前提とする事業価値に土地建物の時価を無条件で追加しません。不動産を分離して評価する方法なら、事業側に適正な賃借料を織り込み、不動産側の価値と関連負債を別に組み立てます。保有と賃借の方式を混ぜず、維持費や税負担も同じ前提でそろえます。
部品在庫と仕掛作業は、使用・請求できる金額へ直す
部品在庫は、台帳上の金額だけでなく、車種への適合、発注取消、返品条件、保管状態を確認します。長く動いていない部品をすべて定価で売れるとは見ず、使用予定がある在庫と処分が必要な在庫を分けます。顧客から預かった部品やタイヤ、取引先の所有物を対象会社の資産へ混ぜないことも必要です。
作業途中の車両は、見積額の全額を利益として評価しません。投入済みの原価、追加で必要な部品と工数、顧客の承認、納車までの期間を確認します。部品が在庫台帳にも仕掛作業にも残っていれば重複計上になります。車両別の伝票を使い、在庫から作業へ移した時点を追えるようにします。
未収金は、請求した金額と回収を見込める金額を分けます。統一例の決済時売掛金は帳簿1,620万円から個別の回収減額120万円を反映した1,500万円です。この120万円は後の運転資本調整へ含めるため、株式価値の計算で同じ不良債権をさらに120万円引くことはしません。
自動車整備M&Aの正常運転資本に、部品先払いと締め支払を映す
部品を先に仕入れ、作業後に法人へ月次請求する工場では、利益が出ていても支払資金が必要です。通常運転資本は、継続営業に必要な売掛金、在庫、仕掛などから通常の営業債務を引く形で合意します。項目の範囲は取引ごとに決め、現金や金融借入をこの表へ混ぜない設定とします。
基準月だけの残高を正常値とすると、季節的な入庫や締日で結果が偏ります。月次残高、回収日数、支払条件、繁忙期の部品手配を確認して必要水準を決めます。決済前に支払を遅らせて現金を増やした場合も、対応する営業債務が増えるため、現金残高だけを見て株式価値を判断しません。
| 対象項目 | 正常水準 | 決済時 |
|---|---|---|
| 回収可能な売掛金 | 1,700 | 1,500 |
| 使用・販売可能な部品在庫 | 600 | 550 |
| 対象の仕掛作業 | 450 | 400 |
| 通常の仕入債務 | −650 | −650 |
| 対象の顧客前受金 | −300 | −300 |
| 運転資本 | 1,800 | 1,500 |
| 正常水準に対する不足 | 300=1,800−1,500 | |
前受金300万円は、今後対応する整備サービスの負担と照らして運転資本へ含める仮定です。預り税金などの通過項目はこの表に含めず、対応する預り資金と照合して別に精算済みとします。前受全額を債務類似として再度引くと重複するため、対象契約と調整方法を明示しておきます。
借入、設備未払、リース、保証を一つの負債にまとめない
金融借入の残高には、返済予定表、金利、担保、借入先を対応させます。統一例の借入7,600万円とは別に、取得済み設備の未払850万円と、過年度に費用計上済みの給与未払350万円を債務類似1,200万円とします。後者は正常運転資本へ含めず、正常化利益の追加人件費720万円とも別の負担です。
リースについては、比較する利益が利用料控除後か、減価償却等へ組み替えた数値かを確認します。利益の計算方法だけを変えてリース債務の調整を変えないと、同条件の会社でも価格がずれます。契約上の支払、買い取り、解約条件を一覧にし、EBITDAと負債の定義を買い手とそろえます。
社長の個人保証は、会社の借入残高そのものとは別に、解除や切替が成立する条件を確認します。株式代金から借入を差し引いたことだけで保証が消えるとは考えません。保証の対象と金融機関の同意を契約の実行条件へ結び付け、株主の受取額と退任後に残る責任を分けて評価します。中小M&Aガイドライン第3版の改訂
評価倍率・株式価値・売却代金の考え方
自動車整備M&Aの仮定例:事業価値20,700万円から株式価値15,300万円へ
説明用の中心例では、正常化EBITDA4,600万円へ仮定4.5倍を掛け、事業価値EVを20,700万円とします。4.5倍は実際の整備業界の平均や推奨相場を示すものではありません。このEVは必要現金2,500万円、正常運転資本1,800万円、通常の事業用設備を含むと合意した設定です。
対象会社の現金6,200万円から必要現金2,500万円を残し、余剰3,700万円だけを加算します。ここから借入、債務類似項目、運転資本の不足を引くと、全株式価値は15,300万円になります。手元の現金すべてを加算しながら営業資金を改めて要求するような、前提の食い違いを避ける計算です。
| 計算項目 | 金額 | 確認内容 |
|---|---|---|
| 正常化EBITDA×仮定倍率 | 4,600×4.5 | 4.5倍は市場相場ではない |
| 事業価値EV | 20,700 | 必要現金・正常運転資本を含む定義 |
| 余剰現金の加算 | +3,700 | 6,200−2,500 |
| 金融借入の控除 | −7,600 | 対象会社の残高 |
| 債務類似項目の控除 | −1,200 | 設備未払850+過年度給与未払350 |
| 正常運転資本不足の控除 | −300 | 正常1,800−決済時1,500 |
| 全株式価値 | 15,300 | 20,700+3,700−7,600−1,200−300 |
この例は決済時に会社の借入を必ず返済することまで意味しません。借入が会社へ残る取引と、同時に借換えや返済を行う取引では、実際の資金移動が異なります。EVから株式価値へ直す評価上の計算と、決済日に誰が誰へ送金するかという資金表を分け、両方の合計が整合するかを確認します。
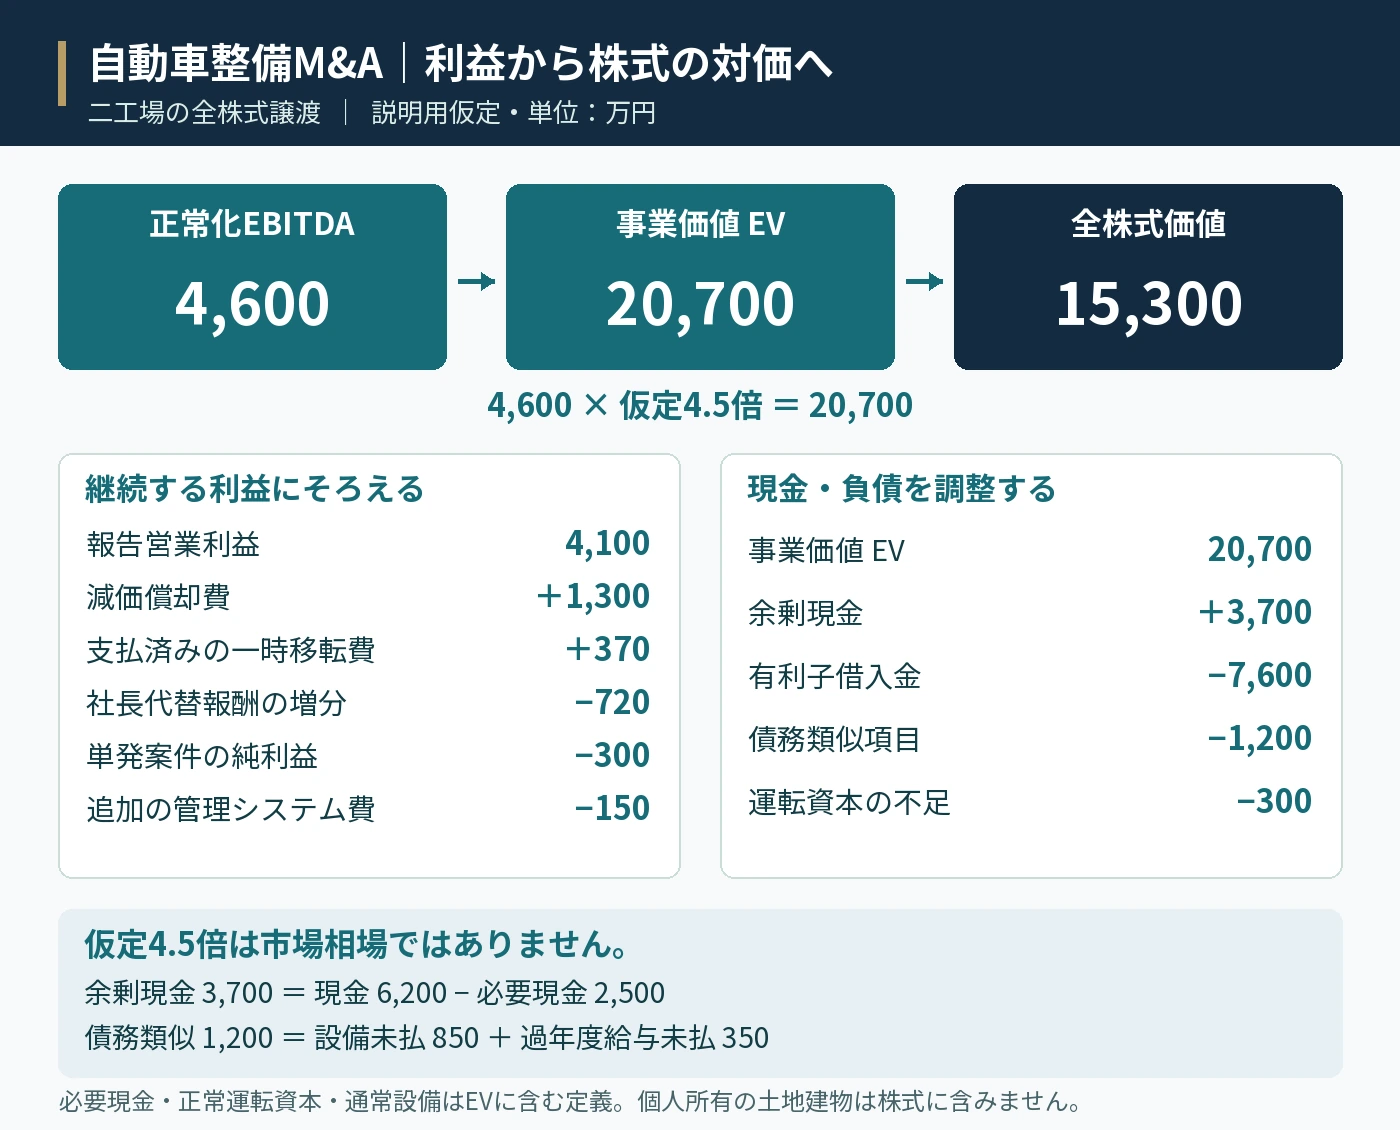
本例は、必要現金2,500万円を事業価値に含める当事者間の仮定です。現預金全額を事業価値へ加算する定義で算出された公開倍率とは、そのまま比較できません。実取引の倍率を用いる際は、現金・運転資本・リースの範囲を同じ基準へそろえます。
3.5倍・4.5倍・5.5倍は相場ではなく感応度を見る仮定
比較倍率を実取引から求めるには、取得価格だけでなく取得割合、借入、現金、対象事業、利益の期間と定義が必要です。買収額が公表されていてもEBITDAやネットデットが分からなければ、EVの倍率は計算できません。売上倍率や少数株式の対価を、全株式取得のEBITDA倍率へ読み替えないことが基本です。
下表は正常化EBITDAを4,600万円に固定し、倍率だけを動かした感応度です。余剰現金などの調整合計は、いずれも5,400万円の控除としています。3.5倍から5.5倍が整備業界の取引レンジであるという意味はなく、価格の前提が変わった場合の計算上の影響を理解するための表です。
| 仮定倍率 | 正常化EBITDA | EV | 共通調整 | 全株式価値 |
|---|---|---|---|---|
| 3.5倍 | 4,600 | 16,100 | −5,400 | 10,700 |
| 4.5倍 | 4,600 | 20,700 | −5,400 | 15,300 |
| 5.5倍 | 4,600 | 25,300 | −5,400 | 19,900 |
倍率の違いを交渉する際には、顧客継続、資格者配置、設備更新、記録の信頼性、買い手の統合方針へ戻ります。すでに利益を減らした要因を、説明なしに倍率でも大きく減らすと影響が重なります。一方、利益の平均値が同じでも予測の不確かさは残るため、金額修正と不確実性の評価を分けて議論します。
EBITDA4,600万円が、そのまま返済に使える現金とは限らない
減価償却を戻すEBITDAは、設備の更新が不要という意味ではありません。統一例では、利息の影響を除いた営業ベースの現金税負担1,000万円、維持投資1,100万円、翌年の運転資金増加250万円を仮定すると、資金創出は2,250万円です。税負担は法定法人税率を示した値ではありません。
| 項目 | 金額 |
|---|---|
| 正常化EBITDA | 4,600 |
| 仮定の現金税負担 | −1,000 |
| 将来の維持更新投資 | −1,100 |
| 翌年の営業運転資金増加 | −250 |
| 利払い・借入返済前の資金創出 | 2,250 |
決済時の運転資本1,500万円に不足300万円を補い、正常水準1,800万円で営業を開始する設定です。翌年の増加250万円は、1,800万円から翌年末2,050万円への増加です。決済時の補充300万円は含まず、買い手の決済資金表で別途確認します。両者を同じ不足として重ねて引かないよう、開始残高と翌年末残高をつなぎます。資金創出2,250万円も、借入返済、利息、株主配当をすべて済ませた自由な手取りではありません。
DCFを使う場合は、年ごとの税後事業キャッシュフローと、その後の継続価値を同じ基準の割引率で現在価値へ直します。更新が集中する年、料金改定、技術者の採用期間を織り込み、将来を楽観的な一定成長だけで埋めません。そこで算出するEVと株式価値の間にも、現金や借入等の調整が必要です。
赤字工場は、閉鎖した場合と改善した場合を分けて考える
営業赤字だから売却できないとも、設備があるから高く売れるとも限りません。料金の不足、工数管理、固定費、人員不足、顧客流出のどれが原因かを分けます。買い手が改善できるとしても、必要な投資、採用費、移行中の赤字を含む計画が必要で、赤字のEBITDAへ正の倍率を掛けるだけでは評価できません。
一工場を閉鎖する案では、減らせる人件費や家賃だけでなく、残る本部費、顧客移管、原状回復、設備移設を確認します。売上を全て別工場へ移せるとは限らず、移管先の作業能力も制約になります。継続時の企業価値と設備の処分価値を混ぜず、どの案で誰が費用を負担するかを示します。
自動車整備M&Aの支払条件は、固定・分割・業績連動で比べる
一括15,300万円の提案と、決済時13,800万円に将来最大2,400万円を加える提案では、最大額と確定額が異なります。後者の最大総額は16,200万円ですが、最初の受取額は1,500万円少なく、上積みは最大900万円です。追加額の達成可能性を確認せず、最大総額だけで有利と決めないことが大切です。
整備工場の業績連動代金では、入庫の配分、工賃改定、仕入条件、設備更新、本部費の配賦が利益に影響します。買い手が決める項目で支払額が変わるなら、対象工場、計算式、経費の扱い、資料閲覧、異議への対応を契約で明確にします。旧社長の勤務報酬と株式の追加対価も混同しません。
確定した代金の後払いでも、支払日と回収可能性を確認する必要があります。業績条件がなくても、支払主体の資力や担保等で条件は変わります。税務上の収入時期を入金時期と同じと決めつけず、契約で対価が確定する条件を税理士へ確認し、納税資金を含む予定表で比較します。
自動車整備M&Aの個人株主の手取りを、費用と税負担から計算する
通常の個人株主による株式譲渡では、譲渡価額から取得費と譲渡に必要な費用を引いた利益が課税計算の基礎になります。一般株式等の基本税率に復興特別所得税を含めると通常20.315%です。法人株主や例外的な取引へ同じ計算を流用せず、株主ごとの状況を確認します。国税庁・株式等を譲渡したときの課税
下表では日本の個人居住者一人が全株式を持ち、取得費1,800万円、控除対象になる外部費用300万円、特例等なしと仮定します。費用300万円は説明用の設定であり、特定サービスの報酬額ではありません。会社の借入7,600万円は既に株式価値へ反映しており、株主の手取りから再度引きません。
| 項目 | 計算 | 金額 |
|---|---|---|
| 全株式の譲渡対価 | 上記の中心例 | 15,300 |
| 課税計算上の譲渡益 | 15,300−取得費1,800−費用300 | 13,200 |
| 仮定の税額 | 13,200×20.315% | 2,681.58 |
| 今回の譲渡に係る税負担を見込んだ最終手取り | 15,300−費用300−税額2,681.58 | 12,318.42 |
株式の取得費は、会社の資本金や工場の建設費と同じとは限りません。出資、購入、相続など取得した経緯を調べ、証拠資料を集めます。取得費1,800万円は過去に負担した金額なので、税額計算には使いますが、今回の受取現金からもう一度差し引く費用にはしていません。国税庁・譲渡した株式等の取得費
工場の事業譲渡と株式譲渡は、代金を受け取る主体をそろえる
会社の全株式を譲渡する場合は株主が株式対価を受け取り、会社が工場事業を譲渡する場合は譲渡法人が事業代金を受け取ります。法人へ入った代金が、そのまま個人オーナーの手取りになるわけではありません。個人事業の工場には譲渡する会社株式がないため、今回の株式モデルとは別の計算になります。
事業譲渡では対象の設備、在庫、営業上の権利、債務等を定め、課税資産と非課税資産への対価配分も検討します。国税庁も営業譲渡では合理的な区分による消費税の扱いを示しています。税込の工場売買代金と税を区別していない株式価格を並べず、対象と税負担をそろえて比較します。国税庁・営業の譲渡をした場合の対価の額
自動車整備M&Aの買収提案を比べる:価格・雇用・保証解除
以下は、二工場法人の全株式を売却する架空の事例です。実在企業の条件や成約相場を示すものではありません。売主は、退任時の個人保証解除と、従業員の勤務地・基本給の維持を希望しています。生活設計に必要な代金を、決済時に受け取ることも重視する設定です。
当センターの分析では、譲れない条件を先に決めることで提案の違いが明確になります。最高提示額に加え、実際の受取額、保証解除、承継後の働き方を同じ表で比べます。
価格の単位は万円で、税・売主費用を引く前の株式対価です。譲渡範囲と現金・借入・債務類似項目は、各案で同じ前提とします。正常運転資本1,800万円に対する決済時不足300万円は、各提示額へ織り込み済みです。以下の追加調整では、この300万円を再度引きません。
| 比較する条件 | A案 | B案 | C案 |
|---|---|---|---|
| 表面上の提示額 | 最大16,200 | 15,300 | 15,900 |
| 支払時期 | 決済時13,800、業績次第で追加最大2,400 | 決済時に全額 | 決済時に全額。ただし下記の追加調整あり |
| 正常運転資本の基準 | 1,800 | 1,800 | 2,400へ引上げを要求 |
| 基準の違いによる追加控除 | なし | なし | 600 |
| 今回の前提での決済時受取額 | 13,800 | 15,300 | 15,300 |
| 個人保証 | 譲渡後に解除へ努力するとの回答 | 保証解除の確認を決済条件とする提案 | 解除を決済条件とするが、借換え資金は審査中 |
| 雇用に関する提案 | 雇用維持の方針のみ | 対象者・期間・基本給・勤務地を文書化する提案 | 人数維持の方針。ただし他地域への配置転換を想定 |
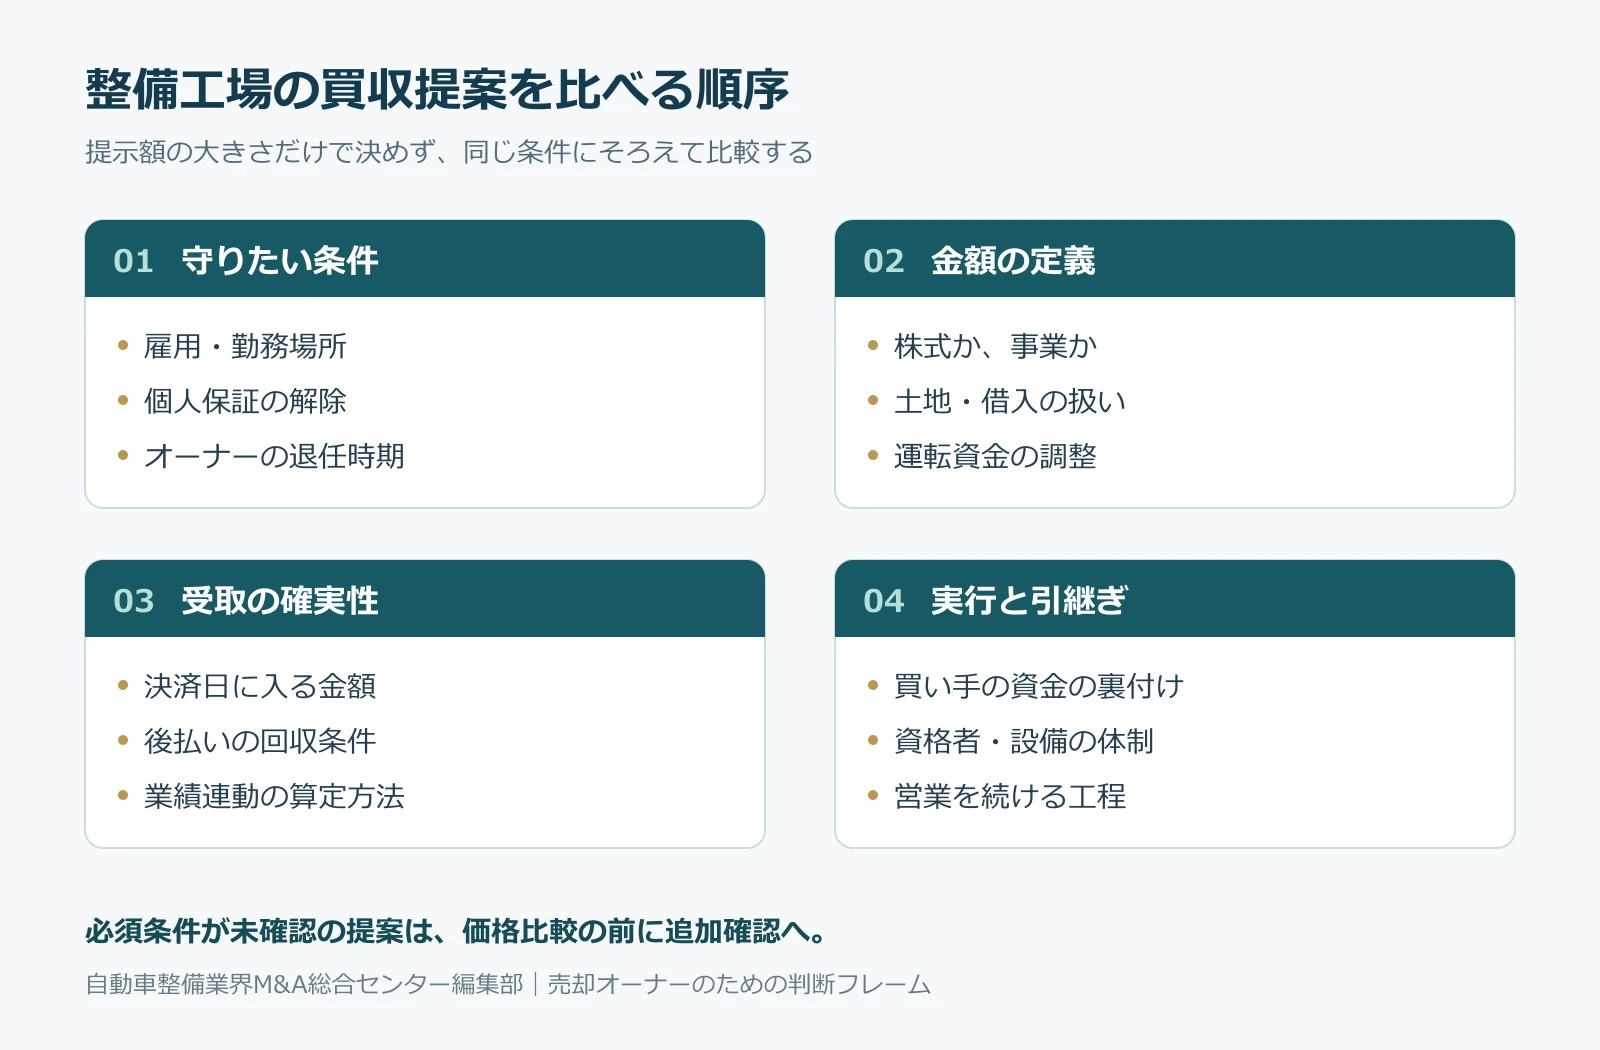
価格で埋め合わせない条件を決める
この売主にとって、A案の保証条件は現時点で希望を満たしていません。最大額が高くても、保証が残る可能性を点数で相殺しないことが最初の判断です。売買契約に「解除する」と書くだけで、金融機関の保証契約が消えるわけではありません。対象借入、保証先、解除方法、確認書面、決済との順序を照合します。保証未解除や後払い不履行は、中小企業庁も注意喚起している論点です。[O1]
A案には、決済までの保証解除を条件として受け入れるかを確認します。買い手と金融機関への確認事項を分け、それぞれに回答期限を設けます。B案も、提案書の記載と、必要な同意・書面が整った段階は区別します。C案では、借換えが否決された場合の代替資金や、決済延期の扱いを詰めます。「担当者が大丈夫と言った」という回答だけで、完了扱いにはしません。
高く見える差額が、どの条件で消えるかを確認する
C案は、正常運転資本を1,800万円から2,400万円へ引き上げる仮定です。差額600万円を価格から追加控除すると、決済時受取額はB案と同額になります。売主が別途600万円を会社へ入れる設定にはしていません。同じ不足について価格控除と売主の入金を両方求める提案なら、重複を修正します。
確認したいのは、2,400万円という基準を必要とする事業上の根拠です。繁忙期の部品先払いか、買い手が始める新事業の資金かによって議論が変わります。月次残高と支払予定から説明を求め、売掛金・在庫・仕掛・仕入債務の範囲をそろえます。基準が高いことだけで不合理と決めず、事業計画と対応しているかを確かめます。
A案の追加2,400万円は、業績条件を満たさなければ受け取れない金額です。生活費や確定した支払予定を、未確定の代金だけで賄う計画にはしません。追加対価の算式では、本部費の配賦や入庫先の変更が利益に与える影響を確認します。設備投資による休業、支払主体、計算資料の閲覧、異議申立ての期限も詰めます。手取りを検討する際は、入金予定と納税予定を分けて資金を確保します。
雇用維持を、現場で確かめられる約束にする
「従業員を大切にする」という方針だけでは、A案とB案の差を評価できません。対象者、期間、基本給と賞与、勤務地、職務、例外、変更時の協議方法を確認します。B案が24か月の維持を提案しても、それは売主の希望に対する交渉条件です。その期間を法律上の標準と扱わず、契約の義務者と違反時の扱いまで整えます。
総人数が維持されても、資格者の配置転換によって従来の業務体制を保てない場合があります。C案では、誰がどの拠点で、いつから働く計画なのかを具体的に確認します。希望する処遇を用意しても、本人の退職意思まで売主と買い手だけで拘束はできません。説明の時期、面談の担当者、欠員が出たときの補充計画を具体化します。
次の交渉で解消すべき点を一枚にする
この仮定では、B案を優先して詳細条件を詰める判断に合理性があります。A案が保証や支払条件を改善した場合には、比較結果が変わる可能性があります。C案も、追加運転資金の根拠と借換えの見通しを確認したうえで再評価します。
各案の未確定事項を「確認内容・回答責任者・必要資料・期限」の四列で整理します。資金調達、保証先の同意、雇用条件、運転資本について、誰がいつ確かめるかを決めます。独占交渉へ進む前には、その期間に解決する項目と、進捗を確認する日を定めます。重要条件が曖昧なまま期限を迎えた場合は、延長や終了を契約に照らして判断します。
売主にとっては、条件を説明し、資料を期限までにそろえ、約束を実行できる相手かも重要です。価格と実行可能性を一緒に整理すれば、希望する承継条件を具体的な交渉へつなげられます。
売却準備:工場の仕事と説明資料の整理
自動車整備M&Aの準備:オーナーの仕事を時間で記録する
売却準備の初週は、オーナー自身の仕事を記録してください。整備作業だけでなく、見積の承認、法人顧客への連絡、部品の手配、完成検査の調整、資金繰り、苦情対応まで含めます。担当者名と所要時間を書けば、退任によって空く役割が見え、後任の人数や引継ぎ期間を具体的に検討できます。
記録すると、一人の仕事に見えていたものが複数の役割に分かれることがあります。工場長は技術判断を引き受けられても、金融機関への説明や請求管理まで担えるとは限りません。当センターの分析では、後任を一人探す前に業務を分ける方が、代替人件費の見積りと実際の運営計画を結び付けやすくなります。
家族が担当する事務や清掃、休日の電話対応も同様です。帳簿上の給与が小さくても、譲渡後に無償で続けてもらえるとは限りません。継続意思を確認したうえで、終了する業務には代替費用を置きます。家族の協力を価値から除外するためではなく、買い手が再現できる利益を説明するための整理です。
顧客数を入庫につながる情報に置き換える
顧客台帳の登録件数だけでは、次年度の入庫を説明できません。直近の利用、車検満了月、車種、作業内容、再入庫の間隔を集計します。買い手への初期説明では個人名を伏せ、月別の見込み台数と実績の差を示すと、名簿の大きさと継続する顧客関係を混同せずに話を進められます。
例えば、長年蓄積した台帳に転居や廃車の情報が反映されていなければ、登録数は多くても案内が届く顧客は限られます。反対に登録数が少なくても、法人車両の点検予定が継続していれば収益の見通しを説明できます。売却前には過去の案内送信数、予約数、実入庫数を同じ期間で並べてください。
法人顧客は契約書の有無に加え、担当者同士の関係、料金改定、請求締日、支払期限、出張整備の条件を確認します。社長個人への信頼で発注されている案件では、後継担当者を紹介する工程が必要です。契約期間の長さだけで継続を断定せず、変更時の通知や承諾条項も資料に残します。
設備一覧に所有者と更新予定を加える
設備台帳には、リフト、検査機器、診断機、コンプレッサー、塗装設備、代車ごとの所有者を記します。帳簿に載っている会社所有のものと、個人所有、リース、取引先からの借用品を区別してください。写真と現物の型番を付けると、現地調査で対象を取り違えにくくなります。
更新時期が近い設備は、金額を一つに決め打ちせず、継続使用、補修、交換の選択肢を整理します。直近の点検結果と見積があれば、買い手は設備投資と操業停止の影響を併せて考えられます。更新費用を利益の調整と価格の減額の両方に入れていないか、評価モデルとの対応も確認します。
建物の敷地に置かれた物がすべて売却対象になるわけではありません。顧客の預かり車両、預かりタイヤ、下取り予定車、未精算の部品を区分します。売却対象一覧と預かり品一覧を分けることは、価格交渉の資料づくりであると同時に、引継ぎ当日の紛失や返却先の混乱を防ぐ実務にもなります。
自動車整備M&Aの説明資料を、決算書と現場で照合する
買い手に提示する資料は、決算書だけで完結させず、月次損益、作業指示書、請求明細、部品仕入、勤怠へつなぎます。繁忙月に利益が増えた理由が単価なのか台数なのか、外注費や残業の増加を伴うのかを確認します。資料の数字が一致しない場合は、集計範囲と計上時点を先に説明してください。
資料室には更新日、対象期間、作成者、元データの所在を付けます。質問を受けるたびに別の表を作ると、以前の回答との食い違いが生じます。一つの基礎台帳から必要な集計を作り、訂正時には変更理由を記録すると、譲渡側と買い手が同じ数字を使って判断しやすくなります。
買い手の選び方と情報開示の進め方
自動車整備M&Aの買い手には、価格と工場の運営能力を確認する
買い手候補は、提示価格、資金の裏付け、整備事業の経験、応援人員、設備投資の方針で比較します。近隣の工場を持つ企業なら人員を補完できる場合がありますが、距離が近いだけで協力体制ができるとは限りません。誰を、いつから、どの頻度で配置できるのかを計画として確認します。
異業種からの参入企業には、資金以外に現場の管理責任者が必要です。整備士の意見を聞く経路、技術判断を承認する人、事故や苦情に対応する窓口を確認してください。屋号を維持する提案でも、受付や部品手配の仕組みが大きく変わるなら、旧オーナーの引継ぎ負担は小さいとはいえません。
資金調達を前提とする提案では、融資判断の進捗と実行予定日を確認します。価格が高い提案でも、条件が曖昧なまま他候補との交渉を長期間止めれば、オーナーの選択肢が狭まります。価格とともに期限、必要資料、未確定条件を並べることが、提案の実現性を見極める比較方法です。
匿名資料にも特定される手掛かりがある
初期資料で社名を消しても、商圏、ピット数、珍しい設備、法人顧客の業種を組み合わせれば工場が特定されることがあります。所在地は広めの範囲で示し、希少な設備は性能の区分に置き換えます。具体性を落としすぎず、どの情報をどの段階で開示するかをオーナーと支援者で決めてください。
開示先の選定では、競合、主要取引先、仕入先との関係も確認します。秘密保持契約があることと、すべての候補先に実名資料を渡してよいことは別です。候補先ごとにオーナーの意思を確かめ、閲覧者、再提供の可否、保存方法、交渉が終了したときの返却や削除を記録します。
車両情報と顧客情報を段階的に開示する
車検証の情報、電話番号、住所、整備履歴が結び付いた台帳には個人情報が含まれます。初期段階では匿名化した集計を基本に、実名データが必要な調査は目的と範囲を具体化します。情報を渡せる法的な条件の確認と、業務上どこまで渡す必要があるかという判断を併せて行ってください。
個人情報保護委員会のガイドラインには、事業承継に伴う提供や契約前の調査に関する扱いが示されています。交渉段階でも安全管理の契約が必要で、承継後は従前の利用目的が基準になります。売却後の別事業の営業に自由に使えると解釈せず、利用目的と取扱方法を確認します。[P1]
現地調査では、顧客の車両や伝票がそのまま撮影されないよう範囲を決めます。登録番号、車台番号、ナビの履歴などを不用意に写真へ残す必要はありません。候補先の確認事項を事前に集め、設備の状態を示す写真と顧客が識別される資料を分けると、調査の目的を保ちながら開示量を絞れます。
工場見学は営業と安全を守る工程にする
見学日には作業中の動線、立入範囲、撮影の可否、質問の窓口を決めておきます。従業員への説明前に多数の来訪者が作業場を歩けば、噂が先行する可能性があります。譲渡側と買い手が必要な調査項目を合意し、現場責任者が業務に支障の少ない順序を組むことが大切です。
設備の稼働実演を求められても、通常の点検や安全手順を省かないでください。買い手が見たいのは、特別な演出をした一日より、日常の作業が安定して行われる状態です。当センターの見解では、整理された工具、記録と現物の一致、質問への回答経路こそ、管理の継続性を伝える材料になります。
合意条件の確認:雇用・契約・個人保証
基本合意で価格の対象と前提をそろえる
基本合意には、株式か事業か、土地建物を含むか、対象拠点はどこかを記載します。提示額に現預金、借入金、リース、運転資金の調整が含まれるかも確認してください。「工場一式」という表現だけでは、個人所有の設備や不動産、顧客の預かり品の扱いが後で食い違うおそれがあります。
価格の変更条件は、調査で分かった事項と結び付けます。設備更新が必要と分かった場合でも、すでに評価へ反映した投資を再度減額するのは比較の前提が崩れます。買い手の指摘ごとに、利益、設備投資、負債、契約条件のどこへ反映するかを一覧化し、変更の理由を確認します。
従業員の説明と意思確認に必要な時間を取る
株式譲渡では雇用主の法人は通常同じですが、経営方針や管理者の変更への説明は必要です。事業譲渡で労働契約を移す場合には、本人の真意による個別の承諾が必要になります。厚生労働省の指針を踏まえ、譲受先や労働条件を説明し、協議と判断の時間を確保してください。[P2]
整備士や検査員に伝える内容は、給与額だけでなく勤務場所、休日、作業分担、教育、資格更新、評価方法まで及びます。残留の返事を早く得ることを優先すると、実際に働き始めてから認識の違いが表れます。質問への回答を記録し、決まった事項と調整中の事項を分けて伝えます。
人員の継続見込みは、価格の前提にも実行日の条件にも関わります。特定の資格者が退任する可能性があるなら、買い手の配置計画や採用の進捗と合わせて検討します。本人の意思を会社間の契約だけで保証することはできないため、離職時の対応や無理のない引継ぎ期間も話し合います。
認証・指定と主要契約を実行日から逆算する
認証書、指定書、事業場の図面、人員表を基に、譲渡方式と変更内容を管轄窓口へ説明します。認証に関する地位の承継や変更届出と、指定工場の手続を一括して考えないことが重要です。国土交通省も認証工場と指定工場の申請を区分して案内しており、必要手続は個別に確認します。[P3]
賃貸借、リース、部品仕入、診断システム、決済端末、保険代理店などの契約について、株主変更や契約移転の条項を整理します。相手先への連絡予定日、担当者、提出書類、回答期限を表にすると、合意が遅れている項目が見えます。承諾が得られない場合の代替方法も実行前に検討してください。
売買代金の決済日だけを先に固定すると、必要な手続や人員配置が間に合わない場合があります。関係者が確認した実施可能日を基に、契約締結、承諾取得、業務切替の順序を決めます。準備が整わない条件については、延期や解除、追加対応の扱いを契約専門家と具体化します。
個人保証と売却後の責任を別々に確認する
会社を売却しても、経営者個人の保証が当然に外れるとは限りません。借入、リース、賃貸借などの保証を一覧化し、相手先が求める手続と解除の証拠を確認します。買い手が解除を約束したという説明だけで完了とせず、債権者との調整状況を決済前の確認項目に入れてください。
売却後の責任では、過去の整備に関する保証、未解決の苦情、未払賃金、税務などを分けます。表明保証や補償の範囲、上限、期間、通知方法を確認し、代金の留保があるなら返還条件を明示します。提示価格が同じでも、責任と受取時期が違えば、譲渡側が負担する条件は変わります。
成約後の入庫を止めない引継ぎ計画
決済前日に預かり車両と仕掛作業を照合する
実行直前には、預かり車両、作業の進捗、追加部品の発注、納車予定、請求額、受領済みの金額を照合します。車両が工場内にあることと売上が確定していることは同じではありません。作業中の案件について誰が完成させ、誰が請求し、追加費用を負担するかを一覧で引き継ぎます。
事業譲渡では、実行日前後の作業をどちらの事業者が提供したか、顧客にどう説明するかも整理します。電話番号や屋号が同じなら、顧客には運営者の違いが分かりにくい場合があります。見積書、請求書、領収書、振込先、保証の窓口を確認し、旧様式が混在する期間を短くします。
自動車整備M&A後の営業初日は、受付から入金まで確認する
営業初日は、受付、予約、作業指示、部品発注、完成確認、納車、請求、入金まで、一件の案件が通る経路を確認します。システムへログインできるだけでは運営の移行は完了しません。必要な権限、承認者、帳票、決済方法がそろい、顧客への説明が同じ内容になっているかを点検します。
旧オーナーの携帯電話に問い合わせが集中する場合は、引継ぎ先と転送期間を決めます。いつでも連絡できるという約束だけでは、売却後も責任の境界が曖昧になります。窓口、対応時間、緊急時の連絡方法、助言の範囲、終了条件を決めることで、従業員も新しい責任者へ相談しやすくなります。
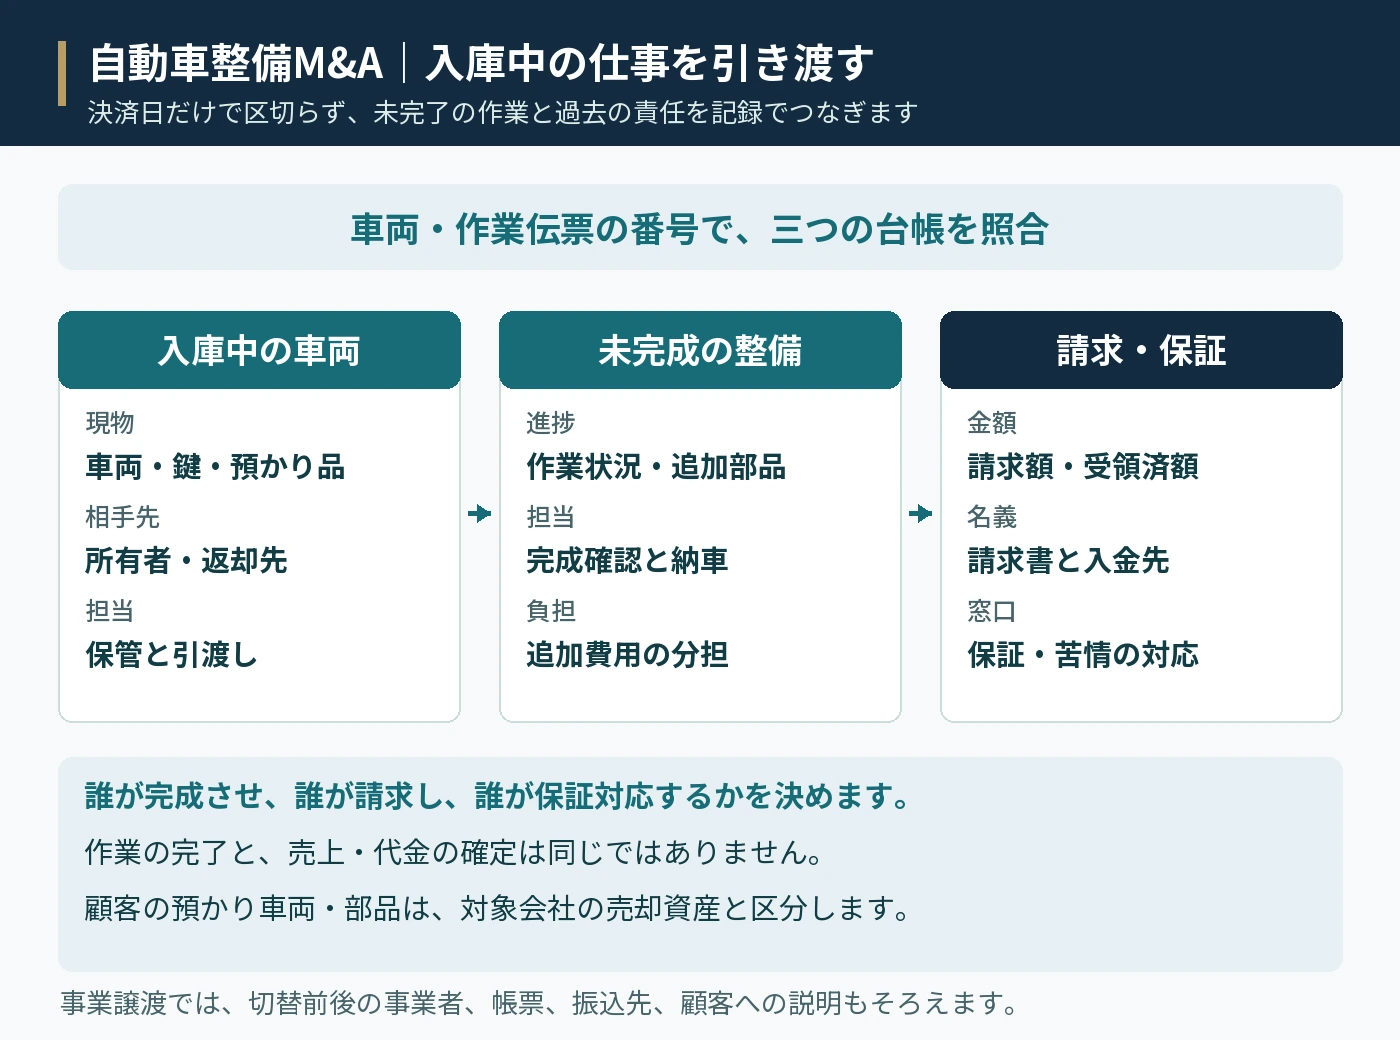
初月は売上より先に業務の詰まりを見つける
最初の一か月は、予約の取りこぼし、部品の欠品、納車の遅れ、請求の保留を週ごとに確認します。売上だけでは、作業が増えても入金が遅れている状態を見落とします。従業員の残業や手直しも併せて確認し、承継による一時的な混乱と、もともとの業務課題を区別してください。
当センターの見解では、承継直後にすべての仕組みを統一するより、顧客と従業員への影響を確認しながら変更の順序を決める方が実務的です。部品発注や請求の変更を同時に進める場合は、問い合わせ先と旧データの参照方法を残し、現場が判断できない事項を放置しない体制を整えます。
引継ぎの終了を確認できる条件にする
引継ぎ期間は日数だけでなく、達成する内容で設計します。主要法人顧客への紹介、月次請求の完了、繁忙月の予約運用、設備点検の説明などを具体的な項目にします。旧オーナーの役割が終わったと判断できる条件を置けば、買い手も自社で引き受ける仕事を明確にできます。
売却はオーナーにとって、代金の受領と日々の経営責任からの移行を伴います。価格を高める準備と、無理なく引き継げる準備は重なる部分があります。工場の強みを資料で示し、残す条件を言葉にし、実行後の仕事を担当者へつなぐことが、納得して事業承継を進める土台になります。
整備工場の売却・事業承継でよくある質問
自動車整備M&Aは、売却を決める前でも相談できますか
売却、親族内承継、従業員への承継、継続経営を比べる段階から整理できます。まずは希望する退任時期と残したい条件を書き出してください。価格の試算だけでなく、後任の人員、個人保証、土地建物の使い方、引継ぎ期間を確認すると、どの選択肢が自分の状況に合うかを考えやすくなります。
売上高から売却価格をすぐに計算できますか
売上高だけでは、車販を多く含む工場と整備中心の工場の利益を比較できません。部品、外注、人件費を引いた収益と、継続に必要な設備投資を確認します。倍率を使う場合も、対象利益の定義と不動産・借入・運転資金の扱いをそろえる必要があり、売上の一定割合がそのまま手取りになるわけではありません。
自動車整備M&Aで認証や指定は自動的に引き継げますか
株式譲渡で法人が続く場合と、事業を別の事業者へ移す場合で確認事項が異なります。認証と指定、人員や設備の変更を分け、予定する取引内容を管轄窓口へ説明してください。認証書や指定書があるという事実だけで、譲渡後も同じ条件で営業できると決めず、実行前に必要手続を確認します。
土地建物を自分の名義で残す方法はありますか
事業の譲渡後も元の所有者が不動産を保有し、買い手へ賃貸する方法は検討できます。ただし賃料、契約期間、更新、修繕、設備設置、原状回復の条件が事業の採算に影響します。家賃を引いた利益で事業価値を考え、不動産の売却や賃貸による収入と会社の売却代金を分けて比較してください。
自分が唯一の検査員でも売却の検討はできますか
検討自体はできますが、退任時期と後任体制が重要な条件になります。買い手が資格者を配置できるか、採用や育成に時間が必要かを確認し、必要な手続と合わせて実行日を決めます。オーナーがすぐに現場を離れる計画なら、代替人件費だけでなく、その体制が実現するまでの運営を具体化します。
赤字の整備工場には買い手がつきませんか
赤字という理由だけで結論は決まりません。立地、設備、人員、法人契約などの価値と、赤字の原因を分けて確認します。ただし買い手に相乗効果がありそうだという期待だけで高い価格を前提にしないことが大切です。改善に要する資金や期間を含め、現状の事業を続ける計画として検討します。
売却の話はいつ従業員へ伝えるべきですか
一律の日付では決められません。情報管理、契約方式、従業員の意思確認、資格者の体制、顧客対応を踏まえて説明計画を作ります。必要な説明を実行直前まで先延ばしにすると、判断や協議の時間が不足します。説明者、伝える内容、質問窓口を定め、本人の意思を尊重して進めてください。
譲渡企業側の手数料と売却に伴う費用は同じですか
当センターに対する譲渡企業様の相談料、着手金、中間金、成功報酬は0円です。一方で、税金、登記、法務・税務・許認可の確認、その他の外部専門家費用などは別に生じる場合があります。譲渡代金から実際に残る金額を考えるときは、支払先と負担範囲を分けて確認してください。
売却後に旧オーナーが残る場合、何を決めますか
役職、報酬、勤務日、担当業務、判断権限、引継ぎの終了条件を決めます。顧問として残る場合と、現場責任者として働く場合では負担が違います。買い手が引継ぎを求める理由を確認し、退任後の生活や他の予定も踏まえて、続けられる範囲を契約と運営計画へ反映してください。
初回相談に持ち込む五つの情報
最初からすべての書類を完成させる必要はありません。工場の業態と地域、直近の売上と利益、整備士・検査員の体制、土地建物と主要設備の所有関係、希望する時期と条件を整理してください。不明な項目は不明と書き、何から確認すればよいかを相談するところから始められます。
- 車検、一般整備、鈑金塗装、車販などの事業構成
- 月次の売上・粗利と、直近に発生した特別な費用
- オーナー、工場長、整備士、検査員、受付の役割
- 認証・指定の内容、土地建物、設備、リースの概要
- 希望する退任時期、雇用・屋号など残したい条件
当センターは、整備工場の価格と承継条件を一緒に整理します。譲渡企業様が当センターへ支払う成功報酬を含む手数料は0円ですが、成約や譲渡価格を保証するものではありません。現在の状況を確認し、情報の開示範囲を合意したうえで、準備の優先順位と候補先への進め方を検討します。
相談前に支援方針を確認したい方は、センター紹介と中小M&Aガイドラインに関する方針をご覧ください。顧客や従業員の情報を送る前には、情報セキュリティ方針もご確認いただけます。
参考文献・公表された一次情報
公表情報・制度の確認基準日は2026年9月24日です。統計の対象期間、各事例の取引対象、制度の施行時期を区別し、価値評価の数値例は仮定として示しています。
- 日本自動車整備振興会連合会:令和7年度 自動車特定整備業実態調査結果の概要
- 国土交通省:数字でみる自動車2026・自動車の整備工場
- 国土交通省:数字でみる自動車2026・自動車整備事業場の規模
- 国土交通省:点検整備の種類
- 国土交通省:数字でみる自動車2026・次世代自動車の普及状況(保有台数)
- 国土交通省:自動車特定整備事業について
- 国土交通省掲載法令資料:道路運送車両法(81〜83条、91条、94条の6等)
- 国土交通省:自動車特定整備事業の変更(届出・申請)マニュアル
- 国土交通省:指定自動車整備事業の指定新規申請マニュアル
- 国土交通省:自動車整備事業のオンライン申請の各申請ごとのマニュアル
- 国土交通省:自動車整備事業場に従事する整備要員数と自動車整備士数
- 国土交通省:自動車特定整備制度の概要(経過措置等)
- 国土交通省:自動車の電子的な検査(OBD検査)について
- 国土交通省:OBD検査を実施するにあたって(整備事業者向け)
- 自動車技術総合機構:OBD検査システム登録情報の更新
- 厚生労働省:電気自動車の整備業務等に係る特別教育に関する労働安全衛生規則等の改正(基発0612第22号)
- 個人情報保護委員会:個人情報保護法ガイドライン(通則編)
- 国土交通省:自動車の点検及び整備に関する情報の提供義務
- 国土交通省:自動車整備事業者の行政処分情報検索
- 環境省:排出事業者責任の徹底について
- 環境省:自動車リサイクル関連・法律の仕組み
- オートバックスセブン|ジョイフル車検・タイヤセンターの株式取得(完全子会社化)に関するお知らせ
- オートバックスセブン|AUTO IN車検・タイヤセンターとして運営開始
- 北海道トナミ運輸|新着情報・2021年7月27日「株式の取得(子会社化)に関するお知らせ」
- フジトランスポート|沿革・2021年2月のFLPグループ加入
- 北海道中小企業総合支援センター|北のふるさと事業承継支援ファンド第7号投資先の決定
- プレミアグループ|ソフトプランナーの株式追加取得による完全子会社化に関するお知らせ
- プレミアグループ|ソフトプランナーの株式追加取得方法の変更
- プレミアグループ|株式追加取得方法の変更に関するお知らせの一部訂正
- プレミアグループ・ソフトプランナー|株式交換に係る事後開示書類
- Seibii|出張整備・修理サービスのシリーズA資金調達発表
- SPK|2022年3月期決算短信・企業結合等関係(デルオート、本文14頁)
- SPK|SPKの挑戦・リビルト事業
- 五健堂|三輪タイヤの株式取得(完全子会社化)に関するお知らせ(2022年5月25日)
- 五健堂|発行者情報(2023年3月30日)・企業結合の注記(70頁)
- 中小企業庁|中小M&Aにおけるトラブルに関する注意喚起資料
- 中小企業庁『中小M&Aガイドライン(第3版)』参考資料2『中小M&Aの譲渡額の算定方法』
- 経済産業省『中小M&Aガイドラインを改訂しました』(2024年8月30日)
- 国税庁 No.1463『株式等を譲渡したときの課税(申告分離課税)』
- 国税庁 No.1464『譲渡した株式等の取得費』
- 国税庁『営業の譲渡をした場合の対価の額』
- 厚生労働省|企業組織の再編に伴う労使関係(労働契約の承継等)について